Ulaganje za početnike znači stavljanje novca u financijsku imovinu, poput dionica, obveznica ili fondova, kako bi se tijekom vremena izgradilo bogatstvo, uz prihvaćanje da njezina vrijednost može pasti. Taj je rizik cijena prinosa koje štedni računi ne mogu ponuditi. Takvi su prinosi u razdobljima od nekoliko desetljeća u prosjeku iznosili oko 7 do 10 % godišnje za široke dioničke indekse poput S&P 500 i MSCI World, bez jamstva za bilo koju pojedinu godinu. Početniku je uobičajeni početak indeksni fond ili ETF s niskim troškovima, kupljen preko regulirane platforme i dopunjavan svakog mjeseca.
Štednja čuva novac do iznosa jamstva za depozite, no novac držan uz niske kamatne stope svake godine gubi kupovnu moć zbog inflacije. Trgovanje ciljano prati kratkoročna kretanja cijena i traži drukčije znanje, alate i vrijeme. Ulaganje drži imovinu godinama ili desetljećima, a te godine omogućuju da složena kamata radi za vas. Ulaganje od 1.000 € koje raste 7 % godišnje nakon 30 godina doseže oko 7.600 €, jer dobit svake godine donosi vlastiti prinos.
Početnik može izgubiti dio uloženog iznosa ili sve, jer ista tržišta koja novac povećavaju mogu ga i smanjiti. U financijskoj krizi 2008. indeks S&P 500 pao je oko 57 % od vrhunca do dna. Rizici s kojima se početnik prvo susreće jesu tržišni rizik, rizik likvidnosti i rizik koncentracije. Prije prvog uloženog eura početnik osigurava tri preduvjeta: pričuvu za hitne slučajeve koja pokriva troškove za 3 do 6 mjeseci, kontrolirane dugove s visokom kamatom i vremenski horizont od najmanje pet godina.
Kad su preduvjeti ispunjeni, početnik odabire što će kupiti. Pasivno ulaganje prati tržišni indeks umjesto biranja dionica i zadani je izbor za početnika, jer u razdobljima od 15 godina otprilike 85 do 90 % aktivno upravljanih fondova velikih kompanija ne uspijeva nadmašiti svoj referentni indeks. Šest glavnih vrsta ulaganja jesu dionice, obveznice, ETF-ovi, investicijski fondovi, indeksni fondovi i robo-advisori, a kriptovalute ostaju spekulativna imovina izvan tog popisa. Indeksni je fond prikladan za prvo ulaganje jer jednom kupnjom obuhvaća stotine ili tisuće kompanija. Njegov trošak ipak je važan, jer se provizije za trgovanje, ukupni godišnji trošak fonda (TER), razlika između kupovne i prodajne cijene te naknade za skrbništvo tijekom desetljeća zbrajaju na štetu prinosa.
Početak slijedi šest koraka: odredite cilj, potvrdite preduvjete, odaberite reguliranu platformu, otvorite račun, napravite prvo ulaganje i automatizirajte redovite uplate. Iznos je manja prepreka nego što većina početnika misli, jer mnoge platforme prihvaćaju 1 €, a 50 € mjesečno dovoljno je za izgradnju raznolike pozicije. Početnici najčešće griješe kad pokušavaju pogoditi trenutak na tržištu, prodaju u panici tijekom pada, ulažu bez pričuve za hitne slučajeve, sav kapital koncentriraju u jednu imovinu i zanemaruju naknade. Indeksni fond štiti od koncentracije, jer raznolikost donosi automatski.
Plan ulaganja povezuje korake kroz pet elemenata: financijski cilj, vremenski horizont, iskrenu procjenu tolerancije na rizik, alokaciju imovine i raspored praćenja. Plan se oslanja na dvije strategije koje traže malo odluka: pasivno indeksno ulaganje i euro-cost averaging, tj. ulaganje fiksnog iznosa u redovitim razmacima. Novac ostaje uložen najmanje pet godina, jer kraća razdoblja izlažu ulagatelje mnogo širem rasponu ishoda. Nalazi se na brokerskom računu kod reguliranog brokera ili platforme, a platformu početnik bira najprije prema regulaciji, zatim prema proizvodima, naknadama, minimalnoj uplati i jednostavnosti korištenja.
Što vam je glavni cilj čitanja ovog vodiča?
Odaberite jedan odgovor i pogledajte kako se vaš odgovor odnosi prema odgovorima drugih čitatelja.
Što je ulaganje?
Ulaganje je usmjeravanje novca u financijsku imovinu, poput dionica, obveznica ili fondova, uz očekivanje prinosa i izgradnje bogatstva tijekom vremena. Za razliku od trošenja ili štednje, ulaganje znači prihvatiti mogućnost gubitka u zamjenu za priliku da se početni kapital poveća.
Razlika je važna jer određuje odnos rizika i nagrade na kojem počiva svaka odluka o ulaganju. Kad ulažete, stječete izloženost tržištu. Vrijednost vaše imovine kreće se zajedno s tržištima za koja je vezana. Ta izloženost stvara mogućnost rasta, ali čini i gubitak mogućim. Stavljanje kapitala u financijsku imovinu svjesna je odluka da se traže prinosi koje sama štednja ne može dati.
Ulaganje se od štednje razlikuje prije svega rizikom i prinosom. Novac na reguliranom štednom računu nema tržišni rizik i obično je zaštićen jamstvom za depozite do određenog iznosa, dok je uloženi novac izložen kolebanjima tržišta i može pasti ispod početnog iznosa.
Štedni račun čuva vaš kapital u nominalnom smislu. U Hrvatskoj Državna agencija za osiguranje štednih uloga i sanaciju banaka (DAB) jamči do 100.000 € po štedaču u svakoj banci, što je granica koju Direktiva EU-a o sustavima osiguranja depozita (DGSD) određuje u svakoj državi članici. Cijena toga jest što je kamatna stopa na štedne račune obično niska, a u mnogim razdobljima ispod stope inflacije. To znači da je novac siguran u apsolutnom smislu, ali s vremenom gubi kupovnu moć. Na primjer, 10.000 € za deset godina kupit će manje nego danas, osim ako njegov rast barem ne prati inflaciju.
Ulaganje preokreće tu razmjenu. Za imovinu izloženu tržištu nema jamstva za depozite, a vrijednost vaših udjela može pasti. No potencijalni prinos u dužim razdobljima znatno je veći, zbog čega ulaganje i postoji kao zaseban financijski alat. Za početnika je korisno pitanje koji novac pripada štednji, a koji ulaganju. Kratkoročne potrebe i pričuva za hitne slučajeve pripadaju štednim računima i drugim računima koji štite kapital. Novac koji vam neće trebati pet godina ili dulje onaj je za koji ulaganje postaje primjereno.
Ulaganje se od trgovanja razlikuje vremenskim horizontom i namjerom. Ulagatelji drže imovinu godinama ili desetljećima kako bi postupno gradili bogatstvo, dok trgovci kupuju i prodaju često, ponekad unutar jednog dana, kako bi zaradili na kratkoročnim kretanjima cijena.
Dugoročno ulaganje i aktivno trgovanje traže drukčije znanje, drukčije alate i drukčiju količinu vremena. Ulagatelj koji kupuje i drži, kupi raznolik indeksni fond i uplaćuje mjesečno, ne treba pratiti tržište osim tromjesečnog pregleda. Trgovac koji svaki dan kupuje i prodaje pojedine pozicije treba podatke u stvarnom vremenu, vještine tehničke analize i sposobnost upravljanja rizikom poluge. Te dvije djelatnosti dijele isti financijski sustav, ali se razlikuju u gotovo svakom praktičnom pogledu, a ulaganje se razlikuje od trgovanja na načine koji određuju koje se vještine, troškovi i razine rizika odnose na svako od njih.
Zašto bi ljudi trebali početi ulagati?
Ljudi bi trebali početi ulagati jer sami štedni računi s vremenom ne drže korak s inflacijom. Novac držan uz niske kamatne stope svake godine gubi kupovnu moć, dok uloženi kapital može rasti i složeno se uvećavati kroz desetljeća. Povijesno su široki dionički indeksi poput S&P 500 i MSCI World ostvarivali prosječne godišnje prinose od približno 7 do 10 % u razdobljima od nekoliko desetljeća, a štedni računi rijetko su dosezali takvu stopu.
Ako inflacija iznosi 2 do 3 % godišnje, a vaša štednja nosi 1 %, svake godine čekanja realno gubite. Kroz 20 ili 30 godina taj se jaz silno poveća. Zaštita novca od gubitka nije dovoljna za izgradnju dugoročnog bogatstva. Dugoročno bogatstvo traži novac koji radi i raste brže od troškova života.
Podatak od 7 do 10 % godišnje za povijesne prinose dionica odnosi se na široke, raznolike tržišne indekse mjerene u razdobljima od 20 godina ili dulje. To nije jamstvo, a pojedine godine mogu biti negativne. No dugoročni obrazac razlog je zbog kojeg se ulaganje, a ne samo štednja, uobičajeno preporučuje za izgradnju bogatstva tijekom vremena. Što ranije počnete, to složena kamata ima više godina za rad, a ukupno morate uplatiti manje da biste postigli isti ishod.

Filippo Ucchino
Suosnivač i CEO tvrtke InvestinGoal - Introducing Broker
Koji je vaš glavni razlog za ulaganje?
Odaberite jedan odgovor i pogledajte kako se vaš odgovor odnosi prema odgovorima drugih čitatelja.
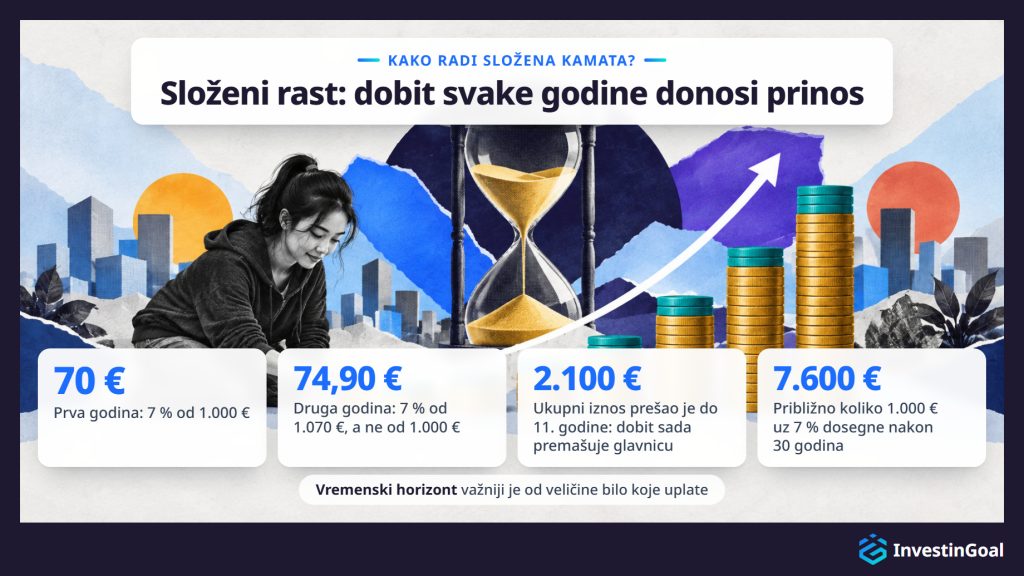
Složena kamata radi tako da se prinosi ponovno ulažu, pa svako sljedeće razdoblje donosi dobit ne samo na početni iznos nego i na sav prethodno nakupljeni rast. U ulaganju u dionice mehanizam se preciznije naziva složeni rast ili složeni prinosi, jer se stopa rasta mijenja iz godine u godinu umjesto da bude fiksna kao na štednom računu, no načelo je isto. Ulaganje od 1.000 € koje raste 7 % godišnje ne dodaje jednostavno 70 € svake godine. Nakon 30 godina doseže približno 7.600 €, jer se dobit svake godine pribraja osnovici i u idućem razdoblju donosi vlastiti prinos.
Raspis po godinama pokazuje kako radi složena kamata. U prvoj godini 7 % od 1.000 € daje 70 €. U drugoj godini 7 % primjenjuje se na 1.070 €, a ne na 1.000 €, što daje 74,90 €. Razlika se na početku čini malom, ali ubrzanje je eksponencijalno. Do 11. godine zbrojena dobit veća je od početne glavnice, a ukupni iznos prešao je 2.100 €. Do 30. godine ukupni je iznos više nego sedam puta veći od onoga s čime ste počeli, iako nakon prve uplate niste dodali ništa.
Vremenski horizont važniji je od veličine bilo koje pojedine uplate. Početak pet godina ranije s skromnim iznosom daje veću konačnu svotu nego početak kasnije s većim iznosom, jer rani novac ima više ciklusa složenog uvećavanja pred sobom. To je najkonkretniji razlog da s ulaganjem počnete čim su tri preduvjeta ispunjena i zbog toga je vrijeme najmoćnija varijabla koju početnik može kontrolirati.
Koji su glavni rizici ulaganja za početnike?
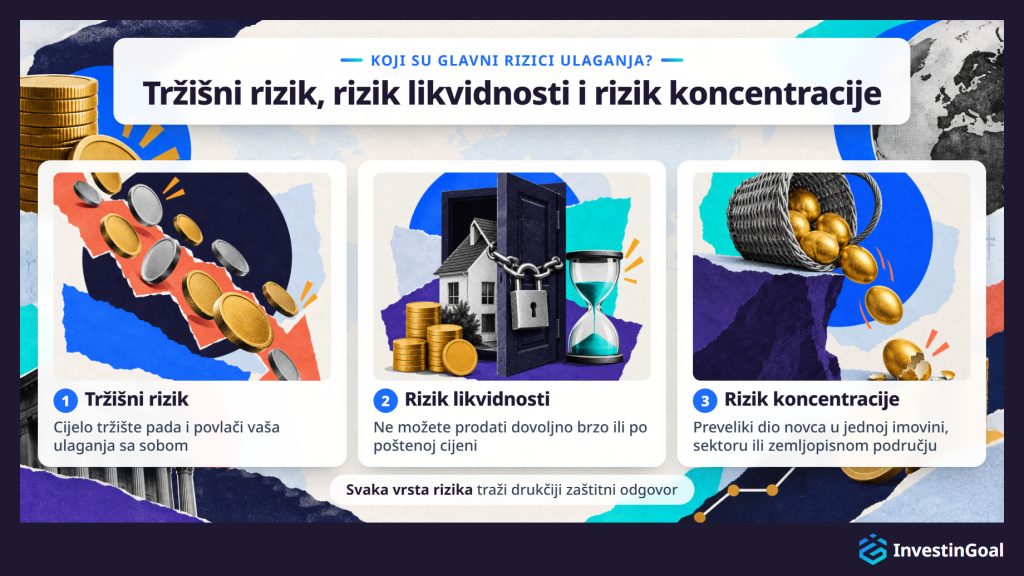
Početnici se suočavaju s nekoliko različitih kategorija rizika ulaganja, a najvažniji su tržišni rizik, rizik likvidnosti i rizik koncentracije. Svaka vrsta traži drukčiji zaštitni odgovor, pa početnik prije raspoređivanja kapitala treba razumjeti sva tri.
Tržišni rizik jest mogućnost da cijelo tržište izgubi vrijednost i povuče vaša ulaganja sa sobom, bez obzira na njihovu pojedinačnu kvalitetu. To je najvidljiviji oblik volatilnosti i onaj s kojim se početnici susreću prvi. Ulagatelj ne može ukloniti tržišni rizik, može njime samo upravljati raznolikošću i vremenom.
Rizik likvidnosti jest mogućnost da imovinu ne možete prodati dovoljno brzo ili po poštenoj cijeni kad vam zatreba. Likvidnost je visoka za većinu javno trgovanih dionica i ETF-ova, a može biti niska za drugu imovinu, poput nekih obveznica, ulaganja u nekretnine ili specijaliziranih fondova.
Rizik koncentracije jest mogućnost da je preveliki dio vašeg novca u jednoj imovini, sektoru ili zemljopisnom području. Ako ta jedna pozicija padne, učinak na cijeli portfelj nesrazmjeran je. Raznolikost je izravna protumjera.
Tržišni rizik, rizik likvidnosti i rizik koncentracije odlučuju hoće li se prvo iskustvo početnika s ulaganjem završiti izbjeglivim gubitkom kapitala ili održivom dugoročnom pozicijom. Standardna devijacija i vrijednost pod rizikom (Value at Risk) idu korak dalje u rizike ulaganja, jer mjere koliku volatilnost portfelj nosi.
Da, ulaganjem možete izgubiti novac, pa i cijeli uloženi iznos. Za ulaganja izložena tržištu nema jamstva pozitivnog prinosa, a i uloženi kapital i sva nakupljena dobit mogu izgubiti vrijednost, osobito u kratkim razdobljima držanja ili kad je imovina koncentrirana u jednoj poziciji.
Gubitak kapitala uobičajena je pojava ulaganja na tržištu. Tijekom svjetske financijske krize 2008. S&P 500 pao je približno 57 % od vrhunca do dna, a europski indeksi poput EURO STOXX 50 pali su sličnim opsegom. U padu 2020. zbog bolesti COVID-19 svjetska su tržišta u nekoliko tjedana pala za više od 30 %, a zatim se oporavila. Pojedine dionice u svakom trenutku mogu izgubiti većinu ili cijelu vrijednost.
Tržišta su se oba puta oporavila. S&P 500 trebalo je oko četiri godine da se od dna iz 2009. vrati na vrhunac iz 2007., a oko pet mjeseci od dna iz ožujka 2020. Ulaganje i dalje ima smisla tijekom vremena jer su se raznoliki portfelji držani dugo povijesno oporavljali od padova i nastavljali rasti, ali taj statistički obrazac ne štiti nijednog pojedinog ulagatelja koji mora prodavati tijekom pada.
Uloženi novac nema jamstvo za depozite. Kad vam je glavnica pod rizikom, iznos s kojim ste počeli može se smanjiti. To se temeljito razlikuje od štednog računa i razlog je da prije početka osigurate preduvjete, raznolikost i vremenski horizont.
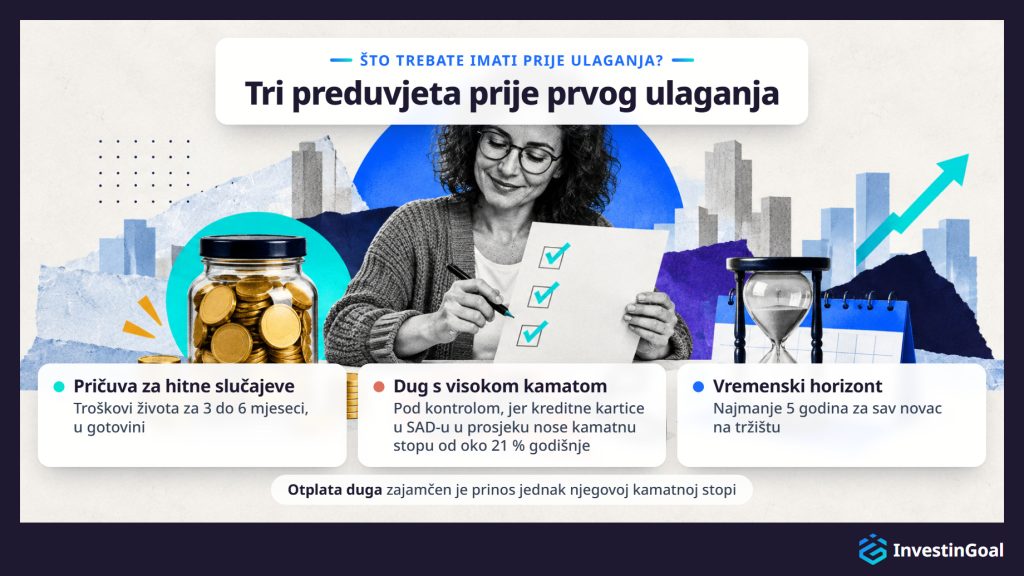
Prije početka ulaganja trebate imati tri preduvjeta: gotovinsku pričuvu za hitne slučajeve koja pokriva troškove života za 3 do 6 mjeseci, uklonjene ili kontrolirane dugove s visokom kamatom (čiji trošak obično premašuje realne prinose ulaganja) i određen vremenski horizont od najmanje 5 godina za sav novac stavljen u imovinu izloženu tržištu.
Pričuva za hitne slučajeve gotovinski je jastuk koji osigurava da nikad ne morate prodavati ulaganja uz gubitak kako biste pokrili neočekivani izdatak. Bez nje gubitak posla, liječnički račun ili veći popravak prisiljavaju na likvidaciju koja može učvrstiti gubitke. Prag od 3 do 6 mjeseci općeprihvaćeno je mjerilo jer pokriva prosječno vrijeme potrebno da se pronađe novo zaposlenje ili oporavi od većeg neplaniranog troška.
U nekim zemljama, poput SAD-a, stanja na kreditnim karticama nose prosječnu kamatnu stopu od oko 21 % godišnje, prema podacima Federalnih rezervi. Nijedna realna strategija ulaganja ne nadmašuje pouzdano taj trošak. Otplata takvog duga zapravo je zajamčen prinos jednak kamatnoj stopi koju uklanjate. Hipoteku i drugi dug s nižom kamatom ne treba nužno prvi otplatiti, ali vrijedi isto načelo. Dug ima prednost kad god njegov trošak premašuje očekivani prinos ulaganja.
Najmanji vremenski horizont od pet godina treći je preduvjet. Novac koji bi vam mogao zatrebati u sljedećih jednu do četiri godine ne bi trebao biti u imovini izloženoj tržištu, jer kratkoročna kolebanja mogu značiti prodaju uz gubitak. Samo novac koji doista možete ostaviti netaknutim pet godina ili dulje pripada na račun za ulaganje.
Koja je razlika između aktivnog i pasivnog ulaganja?
Aktivno se ulaganje od pasivnog razlikuje po tome kako ulagatelj bira portfelj i kako se troškovi zbrajaju. Aktivno ulaganje znači biranje pojedinačnih vrijednosnica ili pogađanje trenutka na tržištu u težnji za prinosima iznad referentnog indeksa, dok pasivno ulaganje prati tržišni indeks i prihvaća prosječne prinose tržišta u zamjenu za niže troškove i manje truda oko upravljanja.
U praksi aktivno ulaganje znači ili sami birate pojedinačne dionice ili plaćate upravitelja fonda da to radi. Cilj je pobijediti tržište, ali taj trud košta više naknada za upravljanje, vremena za istraživanje i transakcijskih troškova, a taj se trošak složeno uvećava protiv vas kao što se prinosi složeno uvećavaju za vas. U dugim razdobljima većina aktivno upravljanih fondova zaostala je za svojim referentnim indeksom nakon naknada. SPIVA Scorecard, koji objavljuje S&P Global za američko, europsko i britansko tržište, dosljedno pokazuje da u razdobljima od 15 godina otprilike 85 do 90 % aktivno upravljanih fondova velikih kompanija ne uspijeva nadmašiti svoj referentni indeks.
Pasivno ulaganje po svojoj zamisli prihvaća prinos tržišta. Umjesto pokušaja biranja pobjednika, pasivni ulagatelj kupuje fond koji drži istu imovinu kao širok tržišni indeks, u istim omjerima. Ulagatelj donosi malo odluka, naknade su niske, a prinos blisko prati ukupni uspjeh tržišta. Za početnika je pasivno ulaganje zadana polazna točka jer traži disciplinu, a ne stručnost, i raznolikost donosi automatski. Pasivni pristup čini praktičnim izborom razlika u troškovima i dugoročnim rezultatima između aktivnog i pasivnog ulaganja.
Koje vrste ulaganja mogu birati početnici?
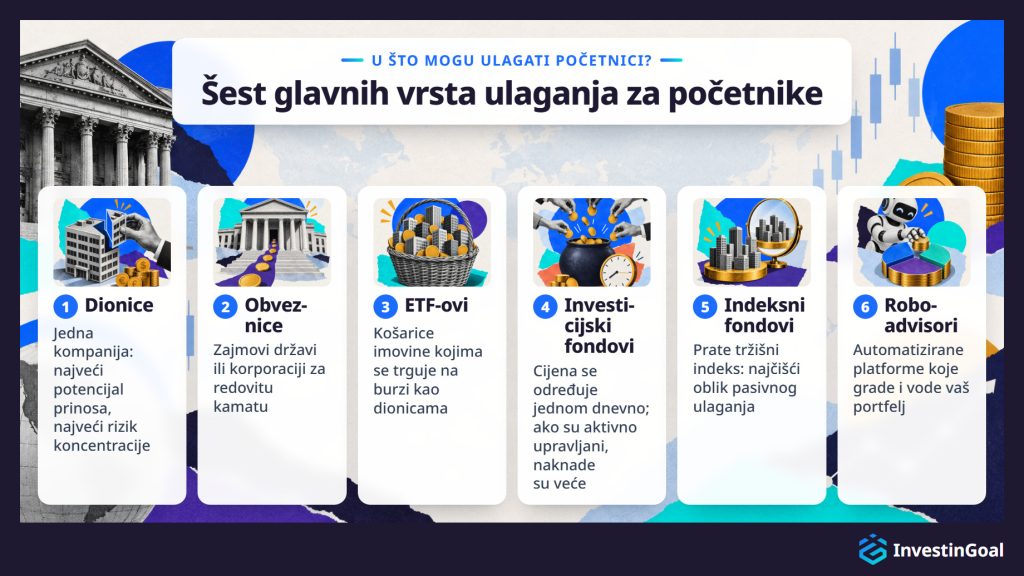
Početnici imaju na raspolaganju šest glavnih vrsta ulaganja, svaku s drukčijim profilom rizika, ulaznom točkom i zahtjevom za upravljanjem: dionice, obveznice, ETF-ove, investicijske fondove, indeksne fondove i robo-advisore. Uz tih šest, kriptovalute su dodatna mogućnost s znatno višim profilom rizika i nisu uobičajena polazna točka za potpune početnike.
- Dionice predstavljaju vlasništvo u jednoj kompaniji. Kad kompanija raste u vrijednosti, cijena dionice obično raste. Kad se muči, cijena pada. Dionice nude najveći pojedinačni potencijal prinosa, ali i najveći rizik koncentracije ako držite samo jednu ili nekoliko pozicija.
- Obveznice su zajmovi koje dajete državi ili korporaciji u zamjenu za redovite isplate kamata i povrat kapitala o dospijeću. Općenito su manje volatilne od dionica, ali nude niže dugoročne prinose.
- ETF-ovi (burzovno trgovani fondovi) košarice su imovine kojima se trguje na burzi kao pojedinačnim dionicama. Jedan ETF može držati stotine ili tisuće dionica ili obveznica i donosi trenutačnu raznolikost uz niske troškove.
- Investicijski fondovi rade na sličnom načelu, ali im se cijena određuje jednom dnevno i mogu biti aktivno upravljani, što obično znači više naknade.
- Indeksni fondovi prate određeni tržišni indeks, bilo da su ETF-ovi ili investicijski fondovi, i najčišći su izraz pasivnog ulaganja.
- Robo-advisori su automatizirane platforme koje umjesto vas grade i vode raznolik portfelj prema vašoj toleranciji na rizik i ciljevima. Usluge poput Finaxa u Hrvatskoj naplaćuju malu naknadu za upravljanje, ali uklanjaju potrebu da sami birate pojedine fondove.
Kriptovalute su izvan tih kategorija. Vrlo su volatilne, u EU-u su regulirane tek od pravila MiCA iz prosinca 2024. i nemaju povijesne podatke o prinosu koji podupiru dugoročno ulaganje u dionice. Početnik bi ih trebao smatrati spekulativnom imovinom, a ne temeljnim gradivnim blokom ulaganja. Svaka vrsta imovine drukčije reagira na tržišne uvjete, ima drukčiju strukturu troškova i odgovara drukčijem profilu rizika, pa je cijeli raspon vrsta ulaganja vrijedno upoznati prije nego što kapital vežete uz bilo koju pojedinu.
Za potpunog je početnika najbolje prvo ulaganje obično raznolik indeksni fond ili ETF s niskim troškovima, jer daje trenutačnu izloženost širokoj košarici imovine, ne traži biranje dionica i drži troškove niskima. Pravi izbor za svaku osobu ovisi o tri kriterija: trošku (izraženom kao ukupni godišnji trošak fonda, TER), širini raznolikosti i sposobnosti ulagatelja da izdrži kratkoročne padove cijena bez prodaje.
Globalni indeksni fond ili ETF koji prati širok tržišni indeks daje početniku izloženost stotinama ili tisućama kompanija jednom kupnjom. U Europi se često drže, na primjer, Vanguard FTSE All-World UCITS ETF (VWCE) uz TER od 0,14 % i iShares Core MSCI World UCITS ETF uz 0,20 %. U SAD-u Vanguard Total Stock Market ETF (VTI) naplaćuje samo 0,03 %. TER takvih fondova obično je između 0,03 % i 0,25 % godišnje, što znači da je trošak njihova držanja zanemariv u odnosu na dugoročni rast kojem omogućuju pristup.
Tri su kriterija jednostavna. Prvo, fond bi trebao imati niske troškove, jer svaki djelić postotka naknade tijekom desetljeća ide na štetu vašeg prinosa. Drugo, trebao bi biti široko raznolik, jer je fond koji drži cijelo tržište po naravi sigurniji od onoga koncentriranog u jednom sektoru ili zemlji. Treće, i najvažnije, početnik mora biti spreman zadržati poziciju kroz razdoblja pada. Kod dobrog prvog ulaganja najveći je pojedinačni rizik da ga ulagatelj proda uz gubitak tijekom privremenog pada.
Što vas trenutačno najviše koči da počnete ulagati?
Odaberite jedan odgovor i pogledajte kako se vaš odgovor odnosi prema odgovorima drugih čitatelja.
Koji su troškovi kad ulažete?
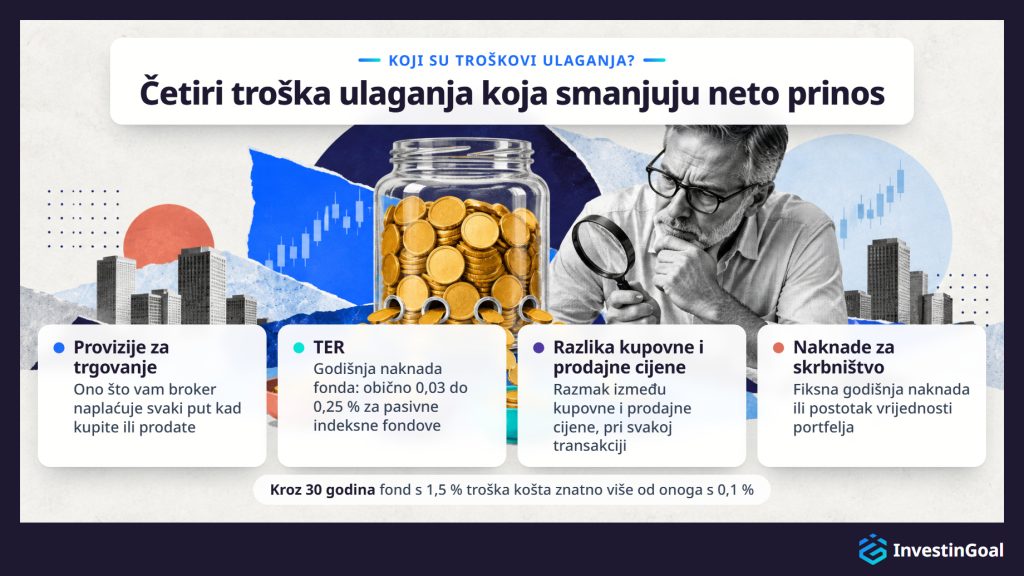
Ulaganje uključuje nekoliko slojeva troška koji izravno smanjuju neto prinos: provizije brokera za trgovanje, naknade za upravljanje fondom izražene kao ukupni godišnji trošak fonda (TER), razlika između kupovne i prodajne cijene pri svakoj transakciji i godišnje naknade platforme za skrbništvo. Većina početnika podcjenjuje sva četiri.
- Provizije za trgovanje jesu ono što vam broker naplaćuje svaki put kad kupite ili prodate imovinu. Mnoge su platforme smanjile ili ukinule te provizije za standardne transakcije, ali na nekim platformama i za određene vrste imovine i dalje postoje.
- TER je godišnja postotna naknada koju fond naplaćuje za upravljanje svojom imovinom. Za pasivni indeksni fond ona je obično 0,03 do 0,25 %. Za aktivno upravljan fond može iznositi 0,5 do 1,5 % ili više. Razlika se u jednoj godini može činiti malom, ali tijekom desetljeća znatno se zbraja.
- Razlika između kupovne i prodajne cijene (bid-ask spread) mali je razmak između cijene po kojoj imovinu možete kupiti i cijene po kojoj je možete prodati. To je transakcijski trošak koji postoji pri svakoj transakciji, a veći je za manje likvidnu imovinu.
- Naknade za skrbništvo naplaćuju neke platforme za držanje vaše imovine. Mogu biti fiksna godišnja naknada ili postotak vrijednosti vašeg portfelja.
Troškovi se složeno uvećavaju protiv vas istom matematičkom snagom kojom se prinosi složeno uvećavaju za vas. Fond koji naplaćuje 1,5 % godišnje kroz 30 godina potrošit će znatno veći dio vašeg ukupnog bogatstva od fonda koji naplaćuje 0,1 %. Razlika u konačnoj vrijednosti portfelja između fonda s visokim i s niskim troškovima može iznositi desetke tisuća eura, čak i kad oba ostvare isti bruto prinos. Čak i razlika od 1 % godišnjeg troška složeno se uvećava kroz horizont od 20 do 30 godina, pa je troškove ulaganja vrijedno provjeriti prije odabira bilo kojeg proizvoda.
Kako početnik počinje ulagati?
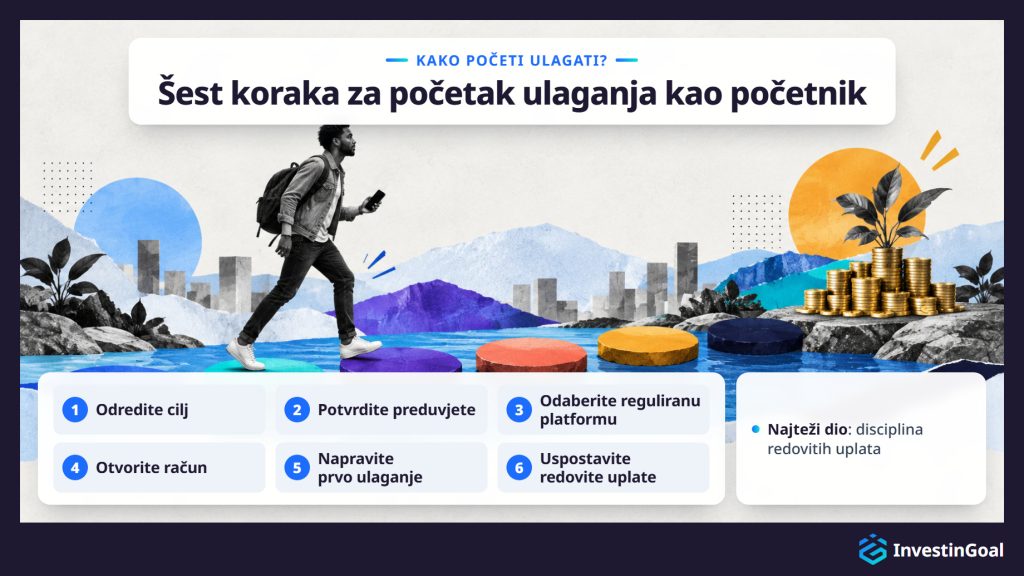
Da bi početnik počeo ulagati, prvi je korak odrediti jasan financijski cilj i potvrditi da su tri preduvjeta ispunjena: pričuva za hitne slučajeve, podnošljiv dug i vremenski horizont od najmanje 5 godina. Odatle proces ide kroz odabir regulirane platforme, otvaranje računa, odabir prvog ulaganja usklađenog s vašom tolerancijom na rizik i uspostavu rasporeda redovitih uplata.
- Odredite cilj. Ulažete li za mirovinu za 25 godina, za polog za kuću za 7 godina ili za opće dugoročno stvaranje bogatstva? Cilj određuje vremenski horizont, a on određuje primjerenu razinu rizika.
- Potvrdite preduvjete. Trebate gotovinu za troškove od 3 do 6 mjeseci, nikakav nekontrolirani dug s visokom kamatom i sigurnost da vam novac koji planirate uložiti neće trebati najmanje pet godina.
- Odaberite reguliranu platformu. Odaberite brokera ili platformu za ulaganje koju je odobrilo priznato financijsko regulatorno tijelo u vašoj zemlji ili u drugoj zemlji EU-a. Platforma bi trebala nuditi proizvode ulaganja koji su vam potrebni (najmanje indeksne fondove ili ETF-ove s niskim troškovima), naplaćivati transparentne naknade i imati funkcionalno, upotrebljivo sučelje.
- Otvorite račun. To je obično internetski postupak koji traje 10 do 30 minuta i traži provjeru identiteta. Trebat će vam osobna iskaznica ili druga službena isprava s fotografijom i dokaz o adresi.
- Napravite prvo ulaganje. Većini početnika to znači kupnju raznolikog indeksnog fonda ili ETF-a s niskim troškovima. Počnite iznosom uz koji vam je ugodno, makar bio malen.
- Uspostavite redovite uplate. Automatizirajte mjesečni prijenos na svoj račun za ulaganje i ponavljajuću kupnju odabranog fonda. Time se uklanja napast da pogađate trenutak na tržištu, a pozicija se postupno gradi tijekom vremena.
Postupak je jednostavniji nego što većina početnika očekuje. Najteži dio jest disciplina održavanja redovitih uplata i odupiranje porivu da reagirate na kratkoročna kretanja tržišta. Točni koraci razlikuju se od zemlje do zemlje, jer se regulatorni zahtjevi, dostupne platforme i oporezivanje razlikuju među jurisdikcijama. Te razlike oblikuju svaku fazu u tome kako početi ulagati, od izbora platforme do poreza na dobit.
Mnoge regulirane platforme omogućuju ulagateljima da počnu već s 1 € kroz programe djelomičnih dionica, a redovita uplata od 50 € mjesečno dovoljna je za početak izgradnje raznolike pozicije u indeksnim fondovima ili ETF-ovima. U praksi su platforme gotovo posve uklonile prepreku kapitala. Interactive Brokers nema minimalnu uplatu i nudi djelomične dionice. Iznos minimalnog ulaganja važan je daleko manje od discipline dosljednog početka. Minimumi platformi razlikuju se, ali je prepreka niža nego što većina početnika misli.
Zabluda da ulaganje traži tisuće eura unaprijed jedan je od najčešćih razloga zbog kojih ljudi odgađaju. U praksi je cijena jedne dionice globalnog indeksnog ETF-a često između 5 € i 100 €, a djelomične dionice uklanjaju čak i to ograničenje. Redovite uplate tijekom vremena važnije su od veličine prvog pologa. Osoba koja uplaćuje 50 € mjesečno 30 godina nakupi znatno više uz godišnji prinos od 7 % nego netko tko pričeka pet godina pa uloži 5.000 € odjednom.
Složena kamata nagrađuje vrijeme provedeno na tržištu više od veličine bilo koje pojedine transakcije. Platforma također oblikuje novac koji vam treba za početak ulaganja, jer se minimalne uplate i naknade razlikuju od jedne platforme do druge.
Najčešće su pogreške početnika pri ulaganju: pokušaj pogađanja trenutka na tržištu, prodaja zbog panike tijekom kratkoročnih padova cijena, ulaganje prije nego što je osigurana pričuva za hitne slučajeve, koncentriranje cijelog kapitala u jednu imovinu ili sektor (rizik koncentracije) i zanemarivanje naknada pri odabiru platforme ili fonda.
Pogađanje trenutka na tržištu jest uvjerenje da možete predvidjeti kada će cijene rasti ili padati i prema tome kupovati ili prodavati. Pogađanje trenutka ne uspijeva ni profesionalnim upraviteljima fondova, kako pokazuju desetljeća istraživanja. Za početnika pokušaj obično završi kupnjom nakon što su cijene već porasle i prodajom nakon što su već pale, a to je suprotno od onoga što donosi prinos.
Prodaja u panici bihevioralni je bratić pogađanja trenutka. Kad tržišta padnu 10 do 20 %, nagon da se proda i zaštiti preostalo snažan je, ali djelovanje prema njemu učvršćuje gubitke koji bi inače bili privremeni. Lijek je strukturalan jednako koliko i emocionalan. Uz primjerenu pričuvu za hitne slučajeve i dug vremenski horizont uloženi novac vam sada ne treba, a pad je kratkoročan događaj unutar dugoročne putanje.
Ulaganje bez pričuve za hitne slučajeve svaki neočekivani izdatak pretvara u prisilnu prodaju. Preskakanje pričuve za hitne slučajeve najčešća je strukturalna pogreška koja privremeni pad tržišta pretvara u trajan gubitak.
Rizik koncentracije i zanemarivanje naknada tiše su pogreške, ali s vremenom jednako štetne. Držanje jedne dionice izlaže vas propasti same kompanije. Odabir fonda s TER-om od 1,5 % umjesto onoga s 0,1 % stoji desetke tisuća eura kroz razdoblje od 30 godina, čak i kad oba daju istu izloženost tržištu. Disciplina kupnje i držanja, široka raznolikost i svijest o troškovima tri su navike koje sprječavaju većinu početničkih pogrešaka.
Raznolikost smanjuje štetu koju slab uspjeh jednog ulaganja može nanijeti cijelom portfelju. Kad kapital rasporedite na različitu imovinu, sektore ili zemljopisna područja, stabilnost ili dobit u jednom području djelomično nadoknađuje gubitke u drugom. Za početnika je raznolikost najpristupačniji oblik upravljanja rizikom, jer je indeksni fondovi i ETF-ovi donose automatski, bez biranja pojedinih dionica.
Raznolikost počiva na korelaciji. Korelacija mjeri koliko se blisko dvije imovine kreću u istom smjeru u isto vrijeme, a ne kreće se sva imovina zajedno. Kad padnu tehnološke dionice, zdravstvo ili osnovna potrošna dobra mogu ostati stabilni ili rasti. Kad tržište jedne zemlje zaostaje, tržište druge može nadmašiti očekivanja. Držanjem široke košarice imovine smanjujete rizik jedne dionice i ublažujete ukupni put prinosa svog portfelja.
Za početnika je praktična posljedica jednostavna. Jedan globalni indeksni fond drži tisuće kompanija u desetcima zemalja. Njegova kupnja postiže razinu raznolikosti koju bi bilo nemoguće ponoviti kupnjom pojedinačnih dionica, i to uz minimalan trošak. Indeksni fond stoga početniku daje zaštitu od gubitaka koju bi inače trebalo graditi ručno uz znatnu stručnost i kapital.
Što bi trebao sadržavati plan ulaganja?
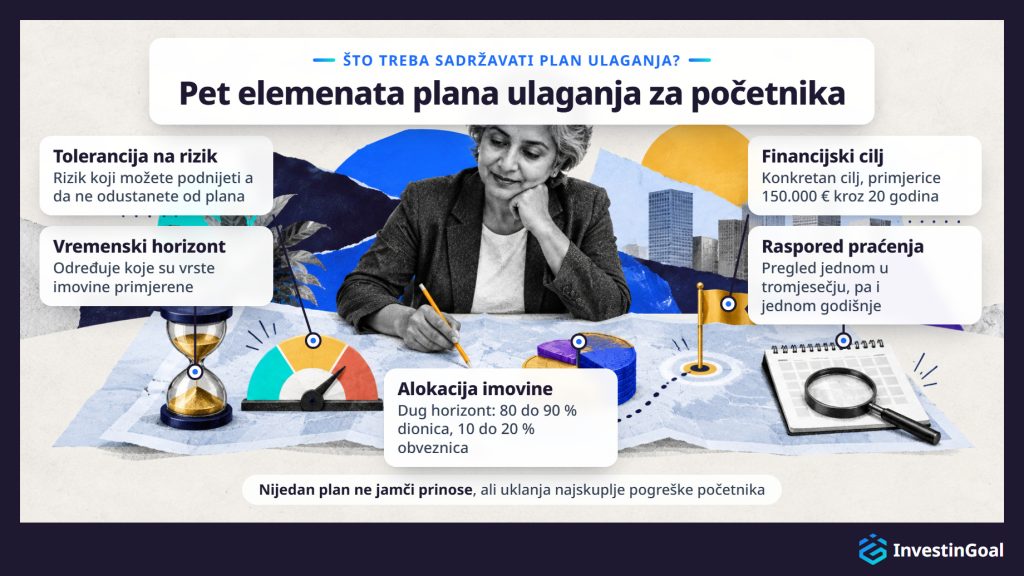
Potpun plan ulaganja za početnika trebao bi sadržavati pet elemenata: jasno određen financijski cilj, određen vremenski horizont, iskrenu procjenu tolerancije na rizik, početnu alokaciju imovine koja odražava sve troje i raspored praćenja kojim se napredak pregledava bez pretjeranog reagiranja na kratkoročne promjene cijena.
- Financijski cilj je sidro. „Povećati svoj novac” nije cilj. „Nakupiti 150.000 € kroz 20 godina za mirovinu” jest. Konkretan cilj omogućuje izračun potrebne mjesečne uplate, odabir primjerene razine rizika i mjerenje jeste li na dobrom putu.
- Vremenski horizont određuje koje su vrste imovine primjerene. Mirovinski cilj od 25 godina može podnijeti znatnu izloženost dionicama jer ima vremena za oporavak od padova. Cilj od 5 godina traži konzervativniju alokaciju jer je prozor za oporavak uzak.
- Tolerancija na rizik je element koji u praksi povezuje vremenski horizont i alokaciju imovine. Ne radi se samo o tome koliko si rizika možete priuštiti (što ovisi o vašoj financijskoj situaciji) nego o tome koliko rizika psihički možete podnijeti a da ne odustanete od plana. Iskrena samoprocjena tolerancije na rizik sprječava najčešći način propasti: izgradnju portfelja koji je teoretski optimalan, ali ponašajno neodrživ.
- Alokacija imovine pretvara cilj, vremenski horizont i toleranciju na rizik u konkretnu mješavinu ulaganja. Uobičajena polazna točka za početnika s dugim vremenskim horizontom jest 80 do 90 % dionica (preko indeksnih fondova) i 10 do 20 % obveznica, prilagođeno kako se datum cilja približava.
- Raspored praćenja određuje učestalost pregleda koja sprječava i zanemarivanje i pretjerano reagiranje. Provjera portfelja jednom u tromjesečju, pa i jednom godišnje, dovoljna je za dugoročni plan. Svakodnevno praćenje potiče emocionalno odlučivanje i jedan je od najpouzdanijih puteva do prodaje u panici.
Plan izgrađen na tih pet elemenata ne jamči prinose. Uklanja ipak tri najskuplje početničke pogreške koje uzrokuje nedostatak plana ulaganja: ulaganje bez cilja, odabir imovine koja ne odgovara vremenskom horizontu i napuštanje strategije tijekom pada jer je emocionalni trošak držanja postao nepodnošljiv.
Početnicima najbolje služe dvije komplementarne strategije: pasivno indeksno ulaganje kroz fondove s niskim troškovima, koje uklanja potrebu za aktivnim biranjem dionica, i raspored redovitih uplata, često nazvan euro-cost averaging, koji uklanja potrebu za pogađanjem trenutka na tržištu. Obje strategije odgovaraju početnicima, jer ni jedna za rad ne traži poznavanje tržišta.
Pasivno indeksno ulaganje znači kupnju fonda koji prati širok tržišni indeks i njegovo držanje. Ne pokušavate birati najbolje dionice niti predviđati koji će sektori nadmašiti druge. Prihvaćate prosječni prinos tržišta, koji je povijesno iznosio 7 do 10 % godišnje u dugim razdobljima. Jednostavnost je namjerna, jer manje odluka znači manje prilika za skupe pogreške.
Euro-cost averaging znači ulaganje fiksnog iznosa u redovitim razmacima, bez obzira na to raste li tržište ili pada. Kad su cijene visoke, vaša fiksna uplata kupuje manje udjela. Kad su cijene niske, kupuje ih više. S vremenom to izglađuje prosječnu kupovnu cijenu i uklanja rizik ulaganja velikog iznosa u najgorem mogućem trenutku. Strategija djeluje jer je ostajanje izvan pogađanja trenutka na tržištu jedini realan pristup za većinu ljudi.
Zajedno, pasivno indeksno ulaganje i euro-cost averaging ne traže ništa više od odabira fonda, postavljanja automatske uplate i prepuštanja pozicije rastu. Kad početnik zadrži poziciju kroz cijeli tržišni ciklus i jasnije osjeti vlastitu toleranciju na rizik i ciljeve, razne druge strategije ulaganja postaju relevantne.
Za ulaganja izložena tržištu najmanje razdoblje držanja od 5 godina standardni je prag ispod kojeg se rizik prodaje uz gubitak znatno povećava. Povijesno su široki indeksi poput S&P 500 i MSCI World ostvarivali pozitivne prinose u velikoj većini petogodišnjih razdoblja, dok kraći prozori izlažu ulagatelje mnogo širem rasponu ishoda. Nakon 5 godina, što je razdoblje držanja dulje, to složena kamata ima više vremena za rad, a kratkoročna volatilnost postaje statistički nebitna.
U bilo kojoj pojedinoj godini široka su dionička tržišta povijesno davala negativne prinose otprilike jednom u četiri godine (prema podacima glavnih dioničkih indeksa koji obuhvaćaju gotovo stoljeće). U bilo kojem razdoblju od 5 godina učestalost negativnih ishoda znatno pada. U razdobljima od 10 i 20 godina negativni su ishodi u raznolikim portfeljima rijetki. Taj povijesni obrazac nije jamstvo, a podupire standardni savjet da ulažete samo novac koji vam neće trebati najmanje pet godina.
Osim izbjegavanja gubitaka, vrijeme složenoj kamati daje cikluse koji su joj potrebni za smislen rast. Razdoblje držanja od 30 godina daje daleko više od trostrukog prinosa razdoblja od 10 godina, jer se svaka dodatna godina složeno uvećava na većoj osnovici. Svaki cilj ima svoj vremenski horizont ulaganja, a mirovinska štednja mjerena desetljećima traži drukčiju alokaciju od srednjoročnog cilja mjerenog u 5 do 10 godina.
Koji mi je račun potreban za početak ulaganja?
Za početak ulaganja potreban vam je brokerski račun otvoren kod reguliranog brokera ili platforme za ulaganje. Brokerski račun u vaše ime drži financijsku imovinu poput dionica, ETF-ova i fondova, a broker ga koristi za izvršavanje vaših transakcija na tržištu. Računi s poreznom povlasticom, poput britanskog ISA-e, mogu nuditi dodatne prednosti, ali Hrvatska nema ekvivalent za kupnju dionica.
Standardni brokerski račun zadani je izbor. Daje pristup cijelom rasponu dostupnih proizvoda za ulaganje, a na svu dobit primjenjuju se pravila o porezu na kapitalnu dobit vaše zemlje. Za otvaranje obično trebaju provjera identiteta, dokaz o adresi i nekoliko minuta ispunjavanja internetskog obrasca.
Računi s poreznom povlasticom štite dio dobiti od ulaganja ili svu od poreza u zemljama koje ih nude. Posebna pravila u potpunosti ovise o zemlji vašeg boravišta. Neke zemlje, poput Ujedinjenog Kraljevstva s računima ISA, nude račun takve vrste. Hrvatska nema ekvivalent za kupnju dionica. Takvi računi često imaju godišnje granice uplata i posebna pravila o isplatama.
Za početnika je praktičan savjet krenuti s vrstom računa koju je najjednostavnije otvoriti i koja je dostupna na odabranoj platformi. U Hrvatskoj je to standardni brokerski račun. Račun također određuje koje proizvode možete držati, a neke su vrste računa za ulaganje dostupne samo kod određenih pružatelja.
Pravu platformu za ulaganje ili brokera birate provjerom pet kriterija: regulatorni status i okvir zaštite ulagatelja, raspon dostupnih proizvoda za ulaganje, cjelokupna struktura naknada uključujući skrivene troškove, zahtjevi za minimalnu uplatu i jednostavnost korištenja platforme. Prvi je kriterij neupitan. Početnik bi trebao razmatrati samo platforme koje je u Hrvatskoj odobrila Hrvatska agencija za nadzor financijskih usluga (HANFA) ili tijelo druge zemlje EU-a, poput BaFin-a u Njemačkoj ili CySEC-a na Cipru. Prema europskoj putovnici odobrenje u jednoj zemlji EU-a omogućuje tvrtki da usluži klijente u cijelom EU-u.
Regulatorni status potvrđuje da platforma posluje pod zakonskim nadzorom, odvaja sredstva klijenata od imovine društva i sudjeluje u sustavu zaštite ulagatelja koji pruža određenu razinu zaštite ako broker propadne. Bez toga nijedna druga značajka nije važna. U Hrvatskoj je sustav zaštite ulagatelja fond za zaštitu ulagatelja koji vodi Središnje klirinško depozitarno društvo (SKDD), a klijenti brokera odobrenog u drugoj zemlji EU-a pokriveni su sustavom te zemlje.
Raspon proizvoda određuje nudi li platforma ono što vam treba. Početniku su najmanje potrebni globalni indeksni fondovi ili ETF-ovi s niskim troškovima. Neke platforme nude širi raspon, s obveznicama, investicijskim fondovima, međunarodnim ETF-ovima i opcijama na desecima tržišta. Interactive Brokers jedna je od njih, a taj raspon može postati važan kako vaše znanje raste.
Struktura naknada obuhvaća svaki trošak, od provizija za trgovanje i naknada za skrbništvo do pretvorbe valuta, naknada za neaktivnost i isplatu, a početnik uspoređuje sve njih. Neke platforme oglašavaju trgovanje bez provizije, ali naplaćuju veće razlike između kupovne i prodajne cijene ili naknade za skrbništvo koje poništavaju uštedu.
Minimalna uplata uvelike varira. Interactive Brokers ne određuje minimum, dok druge platforme mogu tražiti nekoliko stotina ili čak nekoliko tisuća eura. Platforma prilagođena početnicima trebala bi omogućiti da počnete malim iznosom i povećavate ga kako rastu vaše samopouzdanje i kapital.
Jednostavnost korištenja platforme utječe na to hoćete li doista održati plan. Platforma koja je zbunjujuća, spora ili loše osmišljena povećava trenje redovitog ulaganja i čini vjerojatnijim da ćete odustati.
Pet je kriterija jednako za svakog pružatelja, pa najbolje djeluju kad se primjenjuju usporedo. Tako ih usporedba najboljih online brokera primjenjuje, pružatelj po pružatelj.








