Tolerancija na rizik u ulaganju je veličina pada vrijednosti koji je ulagatelj spreman izdržati bez prodaje, u zamjenu za višu očekivanu dugoročnu dobit. Tolerancija na rizik uglavnom određuje udio novca u dionicama, vrsti ulaganja koja pada najdublje, u odnosu na stabilnije obveznice i gotovinu. Za početnika je najjasnija mjera tolerancije na rizik gubitak izražen u eurima na iznos koji doista planira uložiti, a ne postotak. Najveći gubitak u eurima koji bi ulagatelj izdržao upućuje na polazni omjer dionica, obveznica i gotovine čija najlošija godina ostaje unutar tog gubitka.
Spremnost je samo jedna polovica odluke. Druga polovica je sposobnost podnošenja rizika, financijska mogućnost da se apsorbira gubitak bez štete za cilj, a to dvoje može upućivati u suprotnim smjerovima za istu osobu. Razborit početak je niža od te dvije vrijednosti. Na uobičajenoj ljestvici taj početak pada na jednu od tri razine, od konzervativne do agresivne, s umjerenom razinom koja drži rast i stabilnost u ravnoteži. Gdje će ulagatelj završiti ovisi o vremenskom horizontu, prihodu, uštedi, dugovima i oslanjanju na taj novac, što uglavnom djeluje na sposobnost, te o iskustvu i temperamentu, što djeluje na spremnost. Mladost najviše povećava sposobnost, jer mladi ulagatelj ima desetljeća za oporavak od pada.
Sposobnost se temelji na činjenicama, ali spremnost traži mjerilo. Ulagatelj je mjeri samoprovjerom koja pretvara padove tržišta u gubitke u eurima na vlastitom iznosu, na primjer 3.000 € za pad od 30% na 10.000 €. Upitnik brokera zatim služi kao unakrsna provjera, iako na tržištu u porastu obično precjenjuje toleranciju na rizik. Iznos u eurima vodi do omjera. Dionice traže veću toleranciju na rizik od obveznica jer padaju dublje i dulje, a u prinosima od 1926. godine koje objavljuje Vanguard, veliki američki upravitelj fondovima, najlošija kalendarska godina kreće se od oko -10% za konzervativni omjer 20/80 do oko -35% za agresivni omjer 80/20. Pisana alokacija imovine i rebalansiranje drže odabrani omjer na njegovoj razini, a na mirovinskom računu novac koji obično ostaje tamo do umirovljenja povećava sposobnost podnošenja rizika u toj košarici.
Omjer koji ne odgovara toleranciji na rizik košta novca u oba smjera. Preveliki rizik vodi prodaji nakon pada, što zaključava gubitak, a premali rizik znači sporiji rast i cilj koji se postiže kasnije ili se promaši. U Hrvatskoj se to pitanje postavlja i uz mnoge nove račune, jer MiFID II, zakon EU-a o investicijskim uslugama, od društva koje preporučuje ulaganja ili upravlja portfeljem zahtijeva da zna toleranciju ulagatelja na rizik. Novi ulagatelj na to odgovara bez ijednog prošlog pada na koji bi se mogao osvrnuti, pa se procjena oslanja na samoprovjeru u eurima, kreće s jednom razinom nižom kad je nesiguran i svoj test dočekuje u prvom stvarnom padu tržišta. Kad je ta razina preniska za cilj, ulagatelj nadoknađuje razliku štednjom većeg iznosa, produljenjem horizonta ili preoblikovanjem cilja, a ne rizičnijim omjerom. Čak i dobro usklađen omjer ostavlja nepokrivena dva rizika, propast pojedinačnog ulaganja i prisilnu prodaju, a od njih štite široki fondovi i fond za hitne slučajeve.
Što je tolerancija na rizik u ulaganju?
Tolerancija na rizik u ulaganju je spremnost ulagatelja da prihvati padove vrijednosti svojih ulaganja u zamjenu za višu očekivanu dugoročnu dobit. Tolerancija na rizik mjeri spremnost, emocionalnu stranu rizika, i određuje koliko novca ulagatelja može stajati u imovini koja u lošoj godini pada bez prodaje. Tolerancija na rizik izostavlja financijsku mogućnost da se apsorbira gubitak, odvojenu veličinu koja se naziva sposobnost podnošenja rizika.
Razdvajanje spremnosti od mogućnosti važno je jer se definicije u upotrebi razilaze. Financial Industry Regulatory Authority (FINRA) nadzire američke brokere, a njegov vodič za ulagatelje opisuje toleranciju na rizik kao „iznos rizika ulaganja koji ste spremni i sposobni prihvatiti”, spajajući spremnost i mogućnost u jednu veličinu. U ovom članku tolerancija na rizik znači samo spremnost, a sposobnost podnošenja rizika znači mogućnost, jer to dvoje može upućivati u suprotnim smjerovima za istu osobu.
Ono što tolerancija na rizik prihvaća ima dva naziva. Volatilnost je veličina kolebanja vrijednosti ulaganja iz mjeseca u mjesec i iz godine u godinu. Drawdown je pad od vrhunca do najniže točke prije novog vrhunca. Portfelj vrijedan 10.000 € na vrhuncu i 7.000 € na dnu u drawdownu je od 30%. Drawdown je iznos koji se vidi na vašem izvodu.
Tolerancija na rizik je emocionalna veličina jer gubici bole više nego što jednaki dobici vesele. Psiholozi Daniel Kahneman i Amos Tversky opisali su tu asimetriju, nazvanu averzija prema gubitku, u teoriji izgleda, svom modelu iz 1979. o tome kako ljudi biraju kad je ishod neizvjestan. Godine 1992. procijenili su da gubitak teži oko 2,25 puta više od dobiti iste veličine. Pad od 1.000 € opterećuje ulagatelja otprilike koliko ga veseli dobit od 2.250 €, zbog čega pad koji na papiru izgleda malen može djelovati velik na vašem računu.
Tolerancija na rizik također nije isto što i percepcija rizika, trenutačan dojam o tome koliko je burza riskantna. Percepcija rizika mijenja se iz tjedna u tjedan s naslovima i nedavnim krahovima, i zbog nje izjavljena tolerancija na rizik često izgleda viša nakon dugog rasta, a niža nakon krahe. Studija Ruija Yaoa i A. Curla iz 2011. pratila je iste ljude kroz nekoliko godina i utvrdila da izjavljena tolerancija na rizik obično raste kad rastu prinosi na tržištu, a pada kad oni padaju.
Odrednica „u ulaganju” odvaja ovo značenje od dva druga. U kibernetičkoj sigurnosti i u upravljanju rizicima poduzeća tolerancija na rizik opisuje koliko rizika organizacija prihvaća u svojim sustavima ili poslovanju. U ulaganju tolerancija na rizik pripada jednoj osobi i jednom portfelju, ima razine od niske do visoke i vidi se u odgovorima na pitanja o tome kako biste reagirali na pad.
Od svih odluka o ulaganju, tolerancija na rizik oblikuje jednu iznad svih: udio vašeg novca koji ide u imovinu koja pada, poput dionica, naspram udjela u stabilnijoj imovini. Udio postavljen na vašoj toleranciji na rizik je udio koji držite kroz lošu godinu umjesto da prodajete na dnu, a pravi izbor tog udjela jedna je od prvih odluka u ulaganju za početnike.
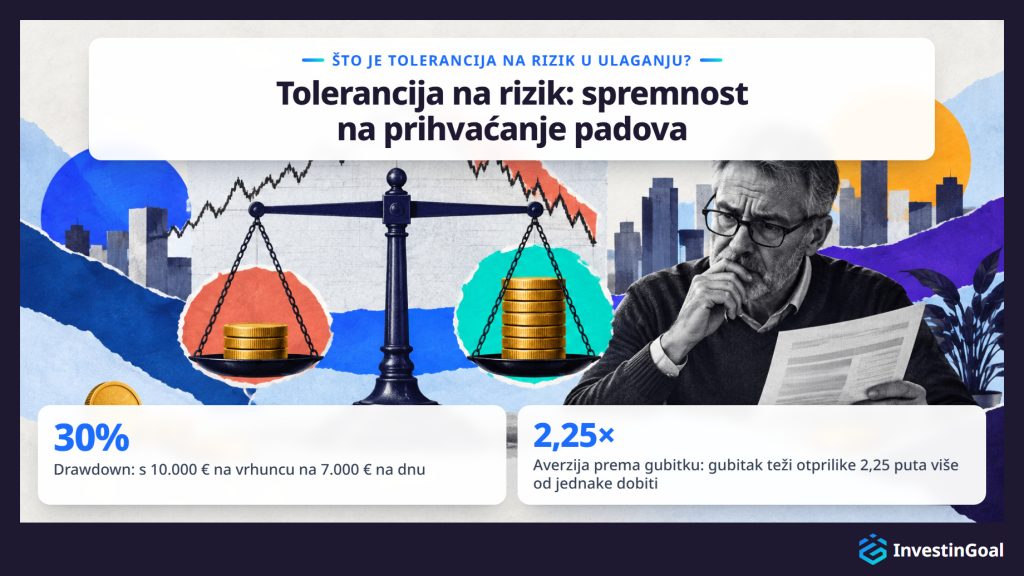
Primjer tolerancije na rizik je Jordan, 27 godina, koji se sprema prvi put uložiti 8.000 €. Na taj iznos pad od 15% je gubitak od 1.200 €, pad od 30% je gubitak od 2.400 €, a pad od 50% je gubitak od 4.000 €. Jordan bi izdržao prva dva pada, a prodao bi na trećem, pa Jordanova tolerancija na rizik leži između pada od 2.400 € i pada od 4.000 € na 8.000 €.
Primjer je prikladan jer mjeri samo Jordanovu spremnost da podnese pad vrijednosti. Može li si Jordan priuštiti pad od 4.000 €, uz najamninu koju treba platiti i ušteđevinu iza iznosa od 8.000 €, drugo je pitanje, a na njega odgovara sposobnost podnošenja rizika. Kolega s istom plaćom i istih 8.000 € mogao bi povući granicu na 1.200 €, i oba bi odgovora bila iskrena.
Toleranciju na rizik čitate u eurima, na vlastitom iznosu. To je najveći pad koji biste izdržali bez prodaje. Sam postotak skriva tu granicu, jer „30%” zvuči apstraktno dok ne postane 2.400 € Jordanova vlastitog novca.
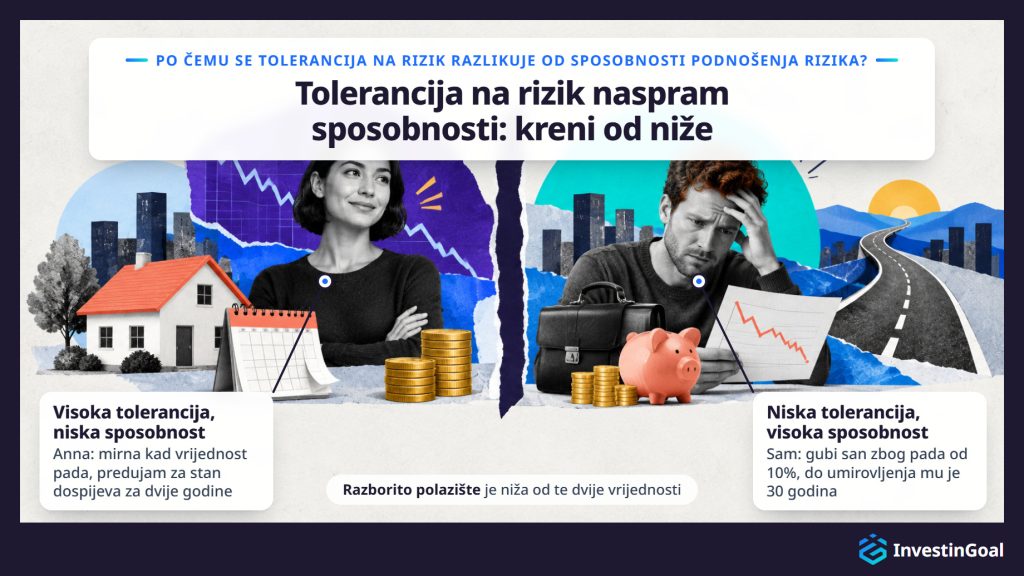
Tolerancija na rizik je spremnost da se podnese pad vrijednosti, dok je sposobnost podnošenja rizika financijska mogućnost da se apsorbira gubitak bez štete za cilj. To dvoje može dati suprotne odgovore za istog ulagatelja, a razborito polazište je niža od te dvije vrijednosti.
Sposobnost podnošenja rizika sastoji se od činjenica o vašem novcu, a ne od osjećaja prema njemu: vremenski horizont prije nego što vam novac zatreba, veličina i stabilnost vašeg prihoda, vaša ušteđevina i fond za hitne slučajeve, vaši dugovi i koliko se oslanjate na uloženi novac. O svakoj od tih činjenica može pitati upitnik.
Anna ostaje mirna kad tržišta padaju, ali Annin novac je predujam za stan koji dospijeva za dvije godine: visoka tolerancija na rizik, niska sposobnost podnošenja rizika. Sam gubi san zbog pada od 10%, ali Samu je do umirovljenja 30 godina, ima stalan posao i fond za hitne slučajeve: niska tolerancija na rizik, visoka sposobnost podnošenja rizika. Test same spremnosti stavio bi Annin predujam u dionice dvije godine prije nego što joj zatreba. Test same mogućnosti stavio bi Sama u omjer koji bi Sam prodao već u prvom lošem mjesecu.
Niža od te dvije vrijednosti razborit je početak jer svaka postavlja granicu koju druga ne može podići. Novac potreban unutar nekoliko godina i novac bez rezerve za hitne slučajeve iza sebe ostaje izvan nestabilne imovine, što god upitnik kaže. Povrh te dvije, neki planeri dodaju treću dimenziju, potreban rizik, odnosno prinos koji cilj traži, što je važno kad je niža od te dvije vrijednosti previše oprezna da bi se cilj dosegnuo.
U osobnom ulaganju apetit za rizik je rizik koji ulagatelj traži u težnji za ciljem, dok je tolerancija na rizik gubitak koji ulagatelj može podnijeti bez nelagode ili prodaje. Apetit za rizik gleda unaprijed, prema dobiti, a tolerancija na rizik gleda pad na putu.
Apetit za rizik može prednjačiti pred tolerancijom na rizik. Ulagatelj privučen visokorastućim tehnološkim dionicama nakon godine snažnih prinosa ima velik apetit za rizik, a ako isti ulagatelj proda u prvom padu od 20%, njegova je tolerancija na rizik bila manja od apetita.
U upravljanju rizicima poduzeća apetit za rizik ima drugo značenje: izjava uprave poduzeća o količini rizika koju organizacija prihvaća u ostvarivanju svoje strategije. Korporativno značenje pripada organizacijama i ovdje se ostavlja po strani.
Koje su razine tolerancije na rizik?
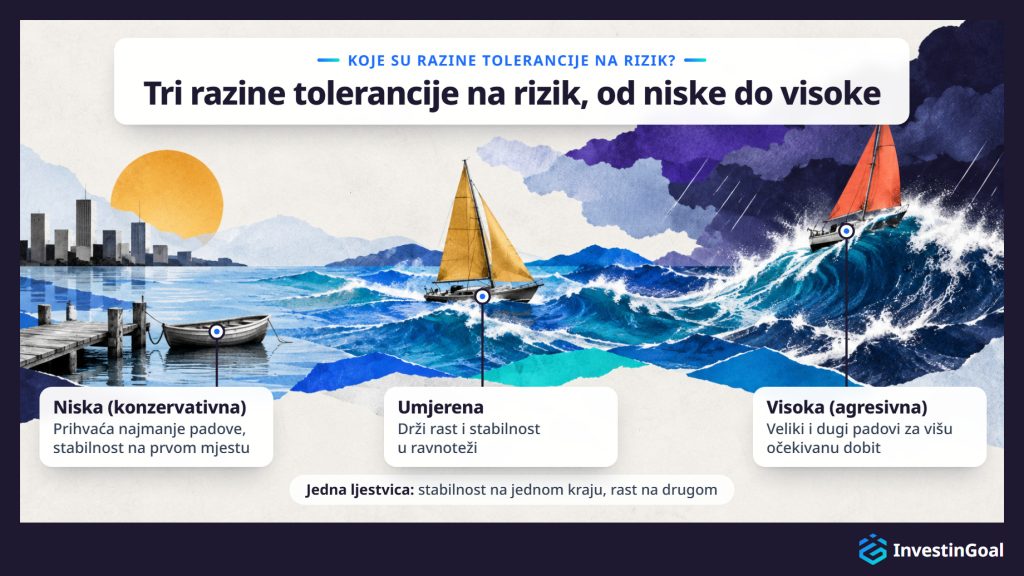
Tri razine tolerancije na rizik su niska (konzervativna), umjerena i visoka (agresivna). Niska tolerancija na rizik prihvaća samo najmanje padove i stavlja stabilnost na prvo mjesto, umjerena drži rast i stabilnost u ravnoteži, a visoka prihvaća velike i duge padove za višu očekivanu dugoročnu dobit.
Broj razina je konvencija onoga tko sastavlja upitnik, a ne standard. Većina vodiča koristi tri razine: konzervativnu, umjerenu i agresivnu. Neki koriste pet, od vrlo konzervativne do vrlo agresivne, a neki robo-savjetnici, internetske usluge koje automatski grade portfelj i njime upravljaju na temelju klijentovih odgovora, razine zamjenjuju brojčanim rezultatom. Svaka inačica ide istom crtom, od stabilnosti plaćene sporijim rastom na jednom kraju do rasta plaćenog manjom stabilnošću na drugom. Ovaj članak koristi tri razine, a svaka razina ima primjer omjera u tablici u odjeljku o dionicama i obveznicama. U nastavku su tri razine na uobičajenoj ljestvici, poredane prema tome koliko pada svaka prihvaća u zamjenu za rast.
Niska tolerancija na rizik je razina ljestvice koja prihvaća najmanje padove, dajući prednost stabilnosti i očuvanju kapitala pred rastom. Padovi ulagatelju izazivaju nelagodu i poriv za prodajom. Ta se razina naziva i konzervativnom.
Na ljestvici tolerancije na rizik niska razina je mjesto na kojem ulagatelj prihvaća najmanje pada u zamjenu za rast. Ulagatelj na niskoj razini svaki pad doživljava kao prijetnju novcu koji bi trebao biti siguran, pa i skroman pad izaziva poriv za prodajom. Stav na tom kraju ljestvice naziva se averzija prema riziku. Ulagatelj s averzijom prema riziku više voli siguran ishod nego rizičan s jednakom ili višom očekivanom vrijednošću, poput 1.000 € sigurno umjesto jednake šanse za 0 € ili 2.200 €.
Ono čega se niska razina odriče je rast. Nizak rizik ipak nije nikakav rizik. Inflacija nagriza gotovinu, a cijene obveznica padaju kad kamatne stope rastu, pa konzervativni ulagatelj duboke padove mijenja za sporije i tiše rizike. Zamjena rasta za stabilnost glavna je zamisao konzervativnog ulaganja, a ta zamjena vrijedi sve dok sporiji rast još doseže cilj.
Umjerena tolerancija na rizik je srednja razina ljestvice, koja drži rast i stabilnost u ravnoteži. Ulagatelj izdržava primjetne godišnje padove u zamjenu za rast, ali ne i najdublje.
Na ljestvici tolerancije na rizik umjerena razina leži između niske i visoke. Ulagatelj na umjerenoj razini prihvaća da godina može završiti gubitkom u zamjenu za rast tijekom vremena, ali bi prodao u najdubljim padovima, onima kojima su potrebne godine za oporavak. Rast i stabilnost dobivaju svaki znatan udio novca.
Umjereni portfelj i dalje ima loših godina. Pada kad padaju tržišta, samo ne toliko daleko kao agresivni, a redak 60/40 u tablici u odjeljku o dionicama i obveznicama pokazuje koliko je daleko umjereni primjer omjera pao u svojoj najlošijoj godini.
Visoka tolerancija na rizik je razina ljestvice koja prihvaća velike i duge padove u zamjenu za višu očekivanu dugoročnu dobit. Ta se razina naziva i agresivnom.
Na ljestvici tolerancije na rizik visoka razina je mjesto na kojem ulagatelj prihvaća najviše pada u zamjenu za rast. Ulagatelj na visokoj razini može mjesecima ili godinama gledati kako nestaje velik dio vrijednosti portfelja i nastaviti držati, jer je očekivani prinos tijekom desetljeća ono što je važno. Visoka tolerancija na rizik česta je među ulagateljima s dugim horizontima, ali nije rezervirana samo za njih. Ono što je čini visokom je spremnost, a ne dob.
Visok rizik nije jamstvo viših prinosa. Viši prinos očekuje se tijekom dugih razdoblja, a padovi na putu su dublji. Visoka tolerancija na rizik nikad nije razlog da se preuzme više rizika nego što sposobnost podnošenja rizika dopušta, jer je polazište niža od te dvije vrijednosti. Unutar granice koju postavlja sposobnost podnošenja rizika, zamjena stabilnosti za rast temelj je agresivnog ulaganja.
Koji čimbenici utječu na toleranciju na rizik?
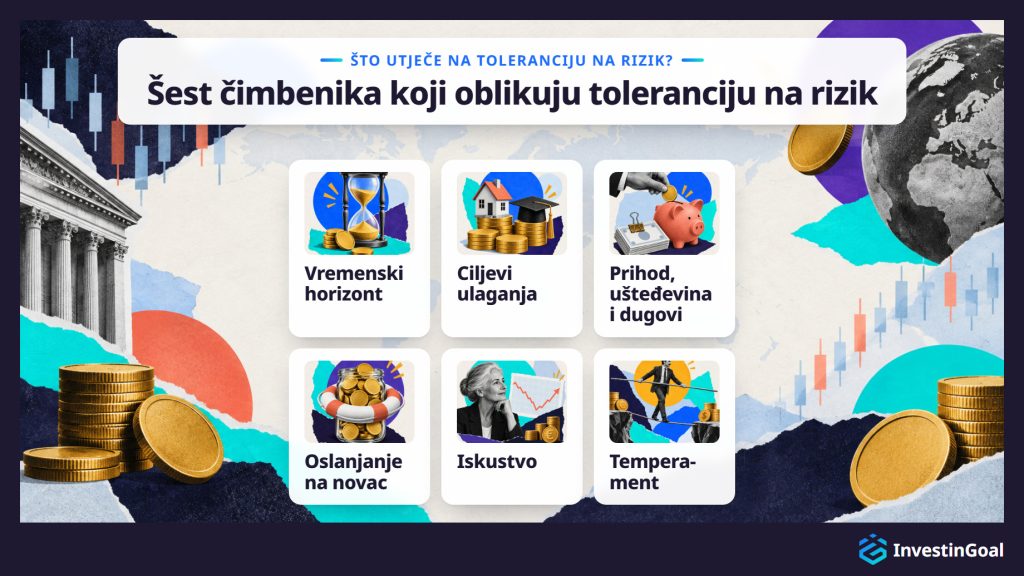
Na toleranciju na rizik utječe šest čimbenika, četiri financijska i dva osobna, a navedeni su u nastavku.
- Vremenski horizont: broj godina prije nego što vam novac zatreba. Cilj udaljen 25 godina ostavlja vremena za oporavak od nekoliko padova, dok cilj udaljen dvije godine ne ostavlja nimalo. Vrijeme oporavka razlog je zašto je vremenski horizont važan, a dulji horizont više povećava sposobnost podnošenja rizika nego spremnost.
- Ciljevi ulaganja: financijski ciljevi za koje je novac namijenjen, poput doma, školovanja djeteta ili mirovine. Cilj s fiksnim datumom i fiksnim iznosom ostavlja manje prostora za pad nego cilj koji može pričekati ili se smanjiti.
- Prihod, ušteđevina i dugovi: veličina i stabilnost prihoda, već izgrađena ušteđevina i ono što se duguje. Ušteđevina i dugovi zajedno određuju neto imovinu, ono što se posjeduje minus ono što se duguje, a viša neto imovina uz stabilniji prihod lakše apsorbira gubitak.
- Oslanjanje na novac: koliko ovisite o uloženom novcu za životne troškove ili hitne slučajeve. FINRA-in vodič za ulagatelje o toleranciji na rizik navodi oslanjanje na uložena sredstva među čimbenicima koji stoje iza nje. Fond za hitne slučajeve držan odvojeno u gotovini i malo potreba za likvidnošću smanjuju to oslanjanje.
- Iskustvo: poznavanje načina na koji tržišta funkcioniraju i vrijeme provedeno u promatranju tržišnih ciklusa. Ulagatelj koji je vidio pad i oporavak zna kakav je osjećaj pada i koliko oporavak može trajati.
- Temperament: jeste li po prirodi oprezna osoba ili sklonost riziku. Temperament najizravnije utječe na spremnost, a vidi se i u tome kako se nosite s neizvjesnošću izvan ulaganja.
Prva četiri čimbenika uglavnom djeluju na sposobnost podnošenja rizika, financijsku mogućnost da se apsorbira gubitak, a posljednja dva djeluju na spremnost, što je tolerancija na rizik. Povrh ovih šest, najčešće spominjan čimbenik je dob, jer pomiče vremenski horizont i financijske čimbenike zajedno.
Tolerancija na rizik u ulaganju obično je najviša rano u životu, kad je ulagatelj mlad, daleko od cilja, ima malo obveza i desetljeća za oporavak od pada. Ono što mladost povećava uglavnom je sposobnost podnošenja rizika, vrijeme za oporavak, a ne temperament. Mladi početnik može biti tjeskoban, a stariji ulagatelj miran.
Uobičajen odgovor temelji se na vremenu. S 25 godina novac za mirovinu ima oko 40 godina za oporavak od bilo kojeg pada, a mladi ulagatelj često nema uzdržavanih osoba ni hipoteke. Svaka od tih činjenica povećava sposobnost da se apsorbira gubitak, a to je sposobnost podnošenja rizika, dok spremnost ovisi o osobi.
Uzmite 25-godišnjaka i 60-godišnjaka koji oboje drže uglavnom dionice kad tržište padne 40%. 25-godišnjak ima četiri desetljeća da se cijene oporave i godine novih uplata koje kupuju po nižim cijenama. 60-godišnjaku novac može zatrebati unutar pet godina, a pad od 40% može odgoditi umirovljenje.
Mladi ulagatelj koji je tjeskoban zbog padova kreće od vlastite tolerancije na rizik, a ne od razine koju sugerira dob. Ulagatelj koji u prvoj lošoj godini proda omjer koji dob dopušta, ali živci ne mogu izdržati, tom prodajom gubi vremensku prednost mladosti.
Kako se mjeri tolerancija na rizik?
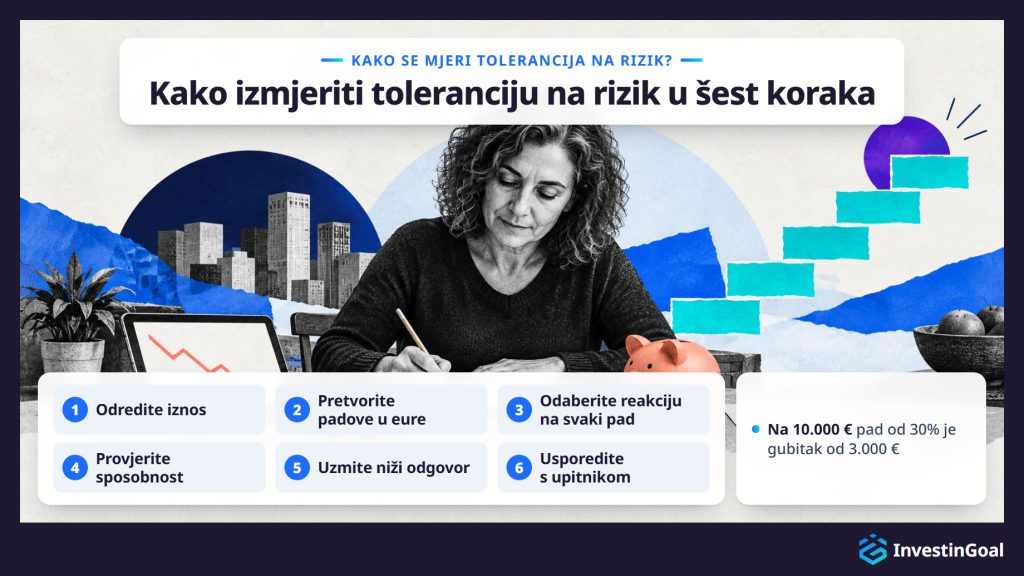
Tolerancija na rizik mjeri se samoprovjerom od šest koraka, provedenom na vašem vlastitom iznosu u eurima i navedenom u nastavku redoslijedom koji zadatak nameće.
- Odredite iznos: zapišite svotu koju doista planirate uložiti, a ne hipotetski portfelj. Primjeri u nastavku koriste 10.000 €. Zamijenite ga svojim iznosom.
- Pretvorite padove u eure: primijenite padove koje koriste upitnici o riziku (15% u godini, 20 do 30% u godini, svota manja za 30%) i težak pad od 50% na svoj iznos. Na 10.000 € pad od 15% je gubitak od 1.500 €, pad od 30% je gubitak od 3.000 €, a pad od 50% je gubitak od 5.000 €. Iznos u eurima je broj koji otkriva vašu stvarnu toleranciju na rizik, jer se postotak čini apstraktnim dok ne postane vaš vlastiti novac.
- Odaberite reakciju na svaki pad: za svaki gubitak u eurima odlučite biste li prodali, držali ili kupili još. Ako ste proživjeli stvaran pad s vlastitim novcem, ono što ste doista učinili vrijedi više od onoga što predviđate sada. Najveći gubitak koji biste izdržali bez prodaje vaša je tolerancija na rizik u eurima.
- Provjerite sposobnost: odgovorite na tri pitanja o samom novcu: kada vam treba, stoji li iza njega rezerva za hitne slučajeve i koliko se na njega oslanjate. Novac potreban unutar nekoliko godina ili novac bez rezerve iza sebe upućuje na nisku sposobnost podnošenja rizika, što god je rekao 3. korak.
- Uzmite niži odgovor: povežite najveći gubitak koji biste izdržali s razinom tako da ga usporedite s najlošijim godinama triju primjera omjera iz tablice u odjeljku o dionicama i obveznicama, a zatim krenite od niže od te razine i vaše sposobnosti podnošenja rizika. Visoka tolerancija na rizik uz nisku sposobnost podnošenja rizika počinje na niskoj razini, a tako i niska tolerancija na rizik uz visoku sposobnost podnošenja rizika.
- Usporedite s upitnikom: ispunite upitnik o toleranciji na rizik svog brokera ili robo-savjetnika i usporedite njegov rezultat sa svojim. Upitnik daje procjenu izgrađenu na vlastitim pitanjima. Procjena se razlikuje od pružatelja do pružatelja, nije savjet, a kad se uzme na mirnom tržištu ili tržištu u porastu, obično precjenjuje toleranciju na rizik, jer tržište u porastu ne može razlikovati jeste li ugodno s rizikom ulaganja ili samo s rastućim cijenama. Financijski savjetnik dodaje potpitanja i uočava neusklađenosti, poput agresivnog odgovora uz kratak horizont.
Zabilježite gubitak u eurima koji ste prihvatili u 3. koraku. Kasnije ćete stvaran pad mjeriti prema tom iznosu.
Tolerancija na rizik mijenja se tijekom života, a šest prilika koje traže ponovnu procjenu navedeno je u nastavku, od životnih događaja do promjena na tržištu i u kalendaru.
- Obiteljske promjene: brak, rastava ili dijete mijenjaju tko ovisi o novcu i koliko velika rezerva kućanstvu treba.
- Promjene karijere i prihoda: novi posao, povišica ili izgubljen posao mijenjaju stabilnost prihoda, a s njom i koliko velik gubitak kućanstvo može apsorbirati.
- Neočekivani dobitak ili veliki izdatak: nasljedstvo ili bonus mogu povećati sposobnost podnošenja rizika, a kupnja doma ili veliki račun mogu je smanjiti.
- Dob i bliži cilj: svako desetljeće skraćuje horizont do umirovljenja. Postupni pomak prema nižem riziku kako se cilj približava glavno je pravilo ulaganja prema dobi, a svaki korak tog pomaka prilika je da ponovno provedete procjenu.
- Veliko kretanje tržišta: krah ili dugi rast mijenjaju percepciju rizika i iskrivljuju svaku procjenu koju u tom trenutku napravite. Ponovite procjenu kad se tržište smiri, nikad usred pada.
- Godišnji pregled: jednom godišnje ponovno provedite samoprovjeru na trenutačnom iznosu, čak i kad se ništa drugo nije promijenilo, jer iznosi u eurima rastu s portfeljem.
Kako tolerancija na rizik oblikuje omjer vrsta ulaganja?
Tolerancija na rizik oblikuje omjer vrsta ulaganja određujući udio novca u dionicama, vrsti koja pada najdalje, naspram stabilnijih obveznica i gotovine. Taj udio zatim određuje očekivani dugoročni prinos portfelja i dubinu njegovih padova.
Lanac počinje od vaše polazne razine: niže od tolerancije na rizik i sposobnosti podnošenja rizika, pronađene samoprovjerom. Niska razina stavlja mali udio novca u dionice, visoka razina stavlja velik udio u dionice, a umjerena razina je između. Udio u dionicama zatim pokreće ostalo: što je više novca u dionicama, to je viši očekivani prinos tijekom desetljeća i dublji padovi na putu.
Omjer nose tri vrste ulaganja, ili razreda imovine. Dionice su udjeli u poduzećima, s najvišim očekivanim prinosom i najdubljim padovima. Obveznice su zajmovi državama, poput hrvatskih državnih obveznica, i poduzećima, sa stabilnijim cijenama i nižim prinosima. Gotovina je najstabilnija od tri i ona koju inflacija nagriza. Gotovina stoji na štednom računu ili u novčanom fondu, fondu vrlo kratkoročnih zajmova. Za prvi omjer dovoljne su samo te tri od mnogih vrsta ulaganja, jer zajedno već pokrivaju razmjenu između rasta i stabilnosti o kojoj odlučuje tolerancija na rizik.
Tablica u nastavku prikazuje tri vrste ulaganja, uspoređene prema tome što je svaka, što nudi i što košta.
| Vrsta ulaganja | Što je | Što nudi | Što košta |
|---|---|---|---|
| Dionice | Udjeli u poduzećima | Najviši očekivani prinos | Najdublji padovi |
| Obveznice | Zajmovi državama i poduzećima | Stabilnije cijene | Niži prinosi |
| Gotovina | Štedni račun ili novčani fond | Najstabilnija od tri | Nagriza je inflacija |
Kad odredite udio u dionicama, držanje omjera izbor je između toga da ga sami izgradite, kupite gotovog i prepustite ga usluzi.
- Predložak portfelja od dva fonda: kopirajte primjer omjera svoje razine s jednim širokim dioničkim indeksnim fondom i jednim obvezničkim fondom, kupljenima kod bilo kojeg brokera. Indeksni fond drži sve dionice ili obveznice nekog tržišnog indeksa, a mnogi indeksni fondovi dolaze kao ETF-ovi (exchange-traded funds, fondovi kojima se trguje na burzi), koji se kupuju i prodaju na burzi kao jedna dionica. Dva fonda čine najjednostavniji od predložaka portfelja za početnike, a podjelu održavate sami.
- Jedan uravnoteženi fond ili fond s ciljanim datumom: uravnoteženi fond drži fiksan omjer dionica i obveznica, a fond s ciljanim datumom, gdje je ponuđen, drži omjer koji postaje konzervativniji kako se datum približava. Oba fonda sama se rebalansiraju, pa podjela ostaje na ciljnoj vrijednosti bez ikakve radnje s vaše strane.
- Robo-savjetnik: usluga ove vrste postavlja vlastiti upitnik, gradi omjer prema vašim odgovorima i upravlja njime umjesto vas.
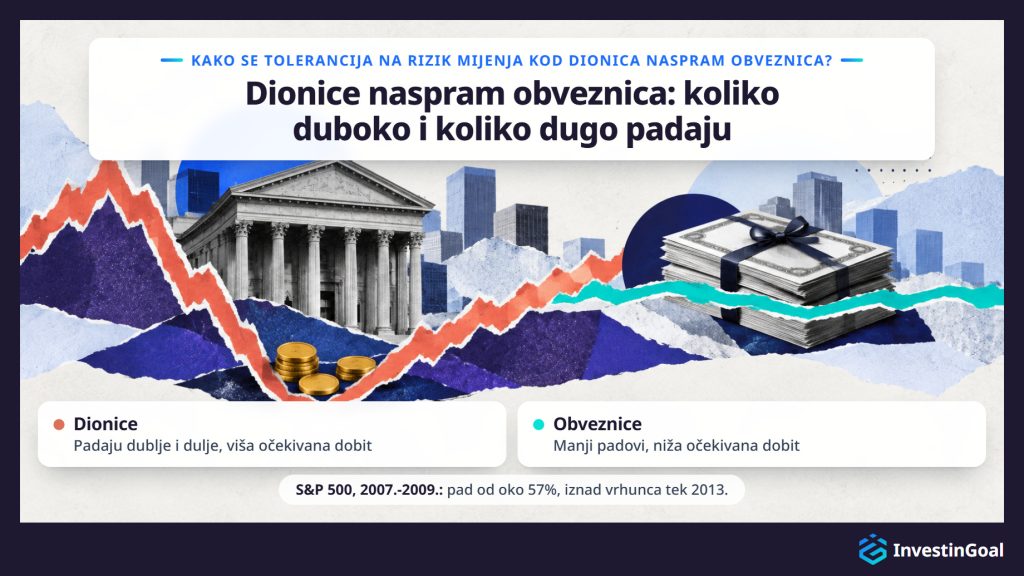
Tolerancija na rizik koju ulaganje traži mijenja se između dionica i obveznica s dubinom i duljinom padova koje svako donosi. Dionice traže veću toleranciju na rizik, jer u zamjenu za viši očekivani dugoročni prinos padaju dublje i dulje i mogu izgubiti glavnicu. Obveznice traže manju, uz niži očekivani prinos i manje padove.
Indeks S&P 500 prati 500 velikih američkih poduzeća, a njegova je cijena pala oko 57% tijekom globalne financijske krize 2007.-2009., od zatvaranja na vrhuncu od 1.565,15 9. listopada 2007. do zatvaranja od 676,53 9. ožujka 2009. Indeks nije zatvorio iznad svog vrhunca iz 2007. sve do 28. ožujka 2013., više od pet godina nakon vrhunca. Na 10.000 € u dionicama pad od 57% je gubitak od oko 5.700 €. Viši očekivani prinos dionica dolazi bez jamstva.
Obveznice traže manju toleranciju na rizik jer se njihove cijene manje kreću, a očekivani prinos je za to niži. Obveznice ipak nisu bez rizika, jer cijene obveznica padaju kad kamatne stope rastu.
Odluka proizlazi iz dubine padova. Što je više novca u dionicama, to veću toleranciju na rizik omjer traži, pa je što je niža razina, veći udio obveznica. Za odabir podjele dovoljan je samo taj kriterij, rezultat usporedbe dionica i obveznica prema tome koliko duboko i koliko dugo padaju. Koje dionice ili obveznice kupiti zaseban je izbor.
Tablica u nastavku prikazuje tri primjera omjera, po jedan za svaku razinu tolerancije na rizik, uspoređena prema podjeli, najlošijoj kalendarskoj godini i toj godini u eurima na 10.000 €.
| Razina | Dionice | Obveznice | Najlošija kalendarska godina | Najlošija godina na 10.000 € |
|---|---|---|---|---|
| Konzervativna | 20% | 80% | Oko -10% (1931.) | Oko -1.000 € |
| Umjerena | 60% | 40% | Oko -27% (1931.) | Oko -2.700 € |
| Agresivna | 80% | 20% | Oko -35% (1931.) | Oko -3.500 € |
Omjeri i najlošije kalendarske godine: modelne alokacije portfelja društva Vanguard, velikog američkog upravitelja fondovima, i njihova objavljena povijest godišnjih prinosa od 1926. Tri omjera su ilustracije, a ne preporuke, a prošli rezultati ne jamče buduće rezultate.
Svaki korak naviše u udjelu dionica produbljuje najlošiju godinu: od oko 1.000 € do oko 3.500 € na 10.000 € između konzervativnog i agresivnog omjera, više od tri puta toliko. Omjer s kojim treba početi je onaj čija je najlošija godina, u eurima na vašem vlastitom iznosu, gubitak koji biste izdržali.
Tri prakse drže portfelj usklađenim s tolerancijom na rizik tijekom vremena, a navedene su u nastavku s odstupanjem koje svaka sprječava.
- Alokacija imovine: podjela među dionicama, obveznicama i gotovinom postavljena za vašu razinu, kao u primjerima omjera iz tablice iznad. Pisana podjela sprječava odstupanje portfelja izgrađenog impulzivno, jednom po jednom kupnjom. Držanje podjele kao pisanog cilja glavni je dio onoga što alokacija imovine uključuje. Novi novac ulazi po istoj podjeli, a podjela se mijenja kad se promijeni procjena tolerancije na rizik ili sposobnosti podnošenja rizika, a ne kad se tržište pomakne.
- Diversifikacija: svaka vrsta ulaganja raspoređena na mnogo pozicija putem širokih indeksnih fondova. Diversifikacija sprječava odstupanje portfelja čiji rizik počne ovisiti o nekoliko poduzeća. Širok fond jednom kupnjom donosi udžbeničku definiciju diversifikacije, iako diversifikacija ne jamči dobit niti štiti od gubitka.
- Rebalansiranje: vraćanje podjele na ciljnu vrijednost nakon što je tržišta pomaknu. Krenite od 60/40 s 6.000 € u dionicama i 4.000 € u obveznicama. Nakon godine u kojoj dionice porastu 30%, a obveznice ostanu nepromijenjene, portfelj drži 7.800 € u dionicama i 4.000 € u obveznicama, oko 66/34, rizičniji omjer od odabranog. Prodaja dijela onoga što je poraslo i kupnja onoga što je palo vraća razinu, jednom godišnje ili kad god se neka vrsta pomakne izvan zadanog pojasa, poput pet postotnih bodova.
Tablica u nastavku prikazuje tri prakse, uspoređene prema tome što je svaka, koje odstupanje sprječava i kako se primjenjuje.
| Praksa | Što je | Odstupanje koje sprječava | Kako se primjenjuje |
|---|---|---|---|
| Alokacija imovine | Podjela dionica, obveznica i gotovine postavljena za vašu razinu | Portfelj izgrađen impulzivno | Pisani cilj; novi novac po istoj podjeli |
| Diversifikacija | Svaka vrsta raspoređena na mnogo pozicija | Rizik koji ovisi o nekoliko poduzeća | Široki indeksni fondovi |
| Rebalansiranje | Vraćanje podjele na ciljnu vrijednost | Rizičniji omjer nakon pomaka tržišta | Jednom godišnje ili izvan zadanog pojasa |
SEC (Securities and Exchange Commission) je savezni regulator američkih tržišta vrijednosnih papira. On te tri prakse tretira kao jednu rutinu u svom vodiču za ulagatelje Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, objavljenom na investor.gov. Sve tri prakse stanu i u jedan uravnoteženi fond ili, gdje je ponuđen, fond s ciljanim datumom, koji se sam rebalansira kako se tržišta pomiču.
Tolerancija na rizik primjenjuje se na mirovinskim računima kroz pravila svakog pojedinog računa. U mirovinskom planu koji poslodavac nudi svom osoblju, gdje takvi planovi postoje, često birate među fondovima plana ili investicijskim linijama, a zadano ulaganje obično preuzima novac svakoga tko ne izabere. Na mirovinskom računu koji sami otvorite kod brokera ili drugog pružatelja birate omjer ili jednu od investicijskih linija koje pružatelj nudi. Budući da je novac na oba računa namijenjen ostanku tamo do umirovljenja, često uz trošak ili porez za rano povlačenje, sposobnost podnošenja rizika u toj košarici viša je.
Poslodavčev plan sužava izbor na fondove ili linije koje plan nudi. Zadano ulaganje, gdje ga plan ima, fond je u koji idu vaše uplate ako ništa ne odaberete. U Sjedinjenim Državama Vanguard, veliki upravitelj fondovima, u svom je izvješću How America Saves 2024 utvrdio da je 98% planova koje administrira, a koji automatski upisuju zaposlenike, koristilo fond s ciljanim datumom kao to zadano ulaganje, a fond s ciljanim datumom postavljen na vašu očekivanu godinu umirovljenja već drži omjer koji s vremenom postaje konzervativniji. Gdje poslodavac dodaje novac povrh vaših uplata, taj novac obično ide u isti omjer koji vi odaberete.
Mirovinski račun koji sami otvorite ostavlja više izbora vama. Ovisno o tome što pružatelj dopušta, možete kupiti dva fonda primjera omjera svoje razine, jedan uravnoteženi fond ili, gdje je ponuđen, fond s ciljanim datumom, odabrati investicijsku liniju najbližu svojoj razini ili račun prepustiti robo-savjetniku.
Dugo čekanje prije nego što se novac može potrošiti ono je što povećava sposobnost podnošenja rizika. Za ulagatelja desetljećima daleko od umirovljenja, novac koji ne može lako potrošiti do tada ima dug horizont koji mu omogućuje oporavak od padova. Jedan ulagatelj stoga može držati različite razine u različitim košaricama: agresivan omjer na mirovinskom računu koji ostaje netaknut 30 godina, a novac za predujam za dom koji dospijeva za tri godine držati potpuno izvan nestabilne imovine. Određivanje razine košaricu po košaricu je način na koji tolerancija na rizik ulazi u šire pitanje kako ulagati za mirovinu.
Što se događa ako portfelj ne odgovara toleranciji ulagatelja na rizik?
Ako portfelj ne odgovara toleranciji ulagatelja na rizik, ulagatelj neusklađenost plaća u oba smjera. Preveliki rizik vodi prodaji nakon pada, što zaključava gubitak i najskuplja je posljedica. Premali rizik znači sporiji rast, cilj postignut kasnije ili promašen, i gotovinu koja gubi tlo pod nogama zbog inflacije.
Preveliki rizik pokazuje se u prvom dubokom padu. Ulagatelj čiji omjer padne dalje nego što on može podnijeti prodaje, a prodaja nakon pada pretvara gubitak na papiru u trajan, često prije oporavka kojeg ulagatelj više ne posjeduje. Studija Mind the Gap društva Morningstar, američke tvrtke koja istražuje i ocjenjuje investicijske fondove, utvrdila je da je prosječni dolar uložen u američke fondove zaradio oko 1,1 postotni bod godišnje manje od samih fondova tijekom deset godina do 2023., jer su ulagatelji kupovali i prodavali u pogrešnim trenucima.
Trošak premalog rizika teže je vidjeti. Omjer opreznij od razine ulagatelja raste sporije, pa ulagatelj cilj postiže kasnije ili ga promašuje, a novac držan u gotovini svake godine gubi kupovnu moć zbog inflacije.
Omjer koji možete držati kroz lošu godinu izbjegava oba troška, jer je dovoljno oprezan da ga se ne proda i dovoljno rastući da se postigne cilj.
Zašto se tolerancija na rizik pita pri otvaranju računa na platformi za ulaganje?
Tolerancija na rizik pita se pri otvaranju računa na platformi za ulaganje jer pravila EU-a zahtijevaju da je društvo zna prije nego što preporuči ulaganje ili upravlja vašim novcem. MiFID II, zakon EU-a o investicijskim uslugama koji u Hrvatskoj provodi Hrvatska agencija za nadzor financijskih usluga (HANFA), navodi toleranciju na rizik među investicijskim ciljevima koje društvo mora prikupiti radi procjene primjerenosti prije nego što preporuči ulaganje ili upravlja portfeljem, a primjenjuje se od 3. siječnja 2018. Društvo koje samo izvršava vaše naloge mora umjesto toga provjeriti, prije nego što vam proda složen proizvod poput opcije, imate li znanje i iskustvo da ga razumijete.
Pitanje obično dolazi u jednom od dva oblika. Neki obrasci za račun traže da odaberete profil, od konzervativnog do agresivnog. Drugi traže investicijski cilj, poput prihoda, rasta ili špekulacije. Isto se pitanje često pojavljuje kad se pridružite mirovinskom planu poslodavca ili sami otvorite mirovinski račun.
Što vaš odgovor čini ovisi o platformi. Kod robo-savjetnika odgovori određuju alokaciju kojom će usluga upravljati. Oprezan odgovor daje portfelj bogat obveznicama, a agresivan odgovor portfelj bogat dionicama. Kod brokera za samostalno ulaganje sami birate svoja ulaganja, a odgovor postaje profil iza svake preporuke koju broker da. Odgovor može utjecati i na ovlasti za trgovanje, poput odobrenja za trgovanje opcijama, ugovorima koji daju pravo kupnje ili prodaje imovine po zadanoj cijeni prije zadanog datuma. Precjenjivanje tolerancije na rizik kako biste izgledali kao iskusan ulagatelj izlaže vas proizvodima i gubicima koje niste svjesno odabrali. Robo-savjetnik djeluje na temelju vašeg odgovora svaki dan, dok ga broker za samostalno ulaganje drži u evidenciji i izbor prepušta vama, a ta je razlika prvi test u pitanju koja je platforma za ulaganje najbolja za početnika.
Kako se procjena tolerancije na rizik mijenja za novog ulagatelja?
Procjena tolerancije na rizik mijenja se za novog ulagatelja jer novi ulagatelj još ne može koristiti korak prošlog ponašanja iz samoprovjere. Bez pada tržišta na koji bi se osvrnuo, novi ulagatelj procjenjuje razinu samoprovjerom u eurima na iznos koji doista planira uložiti. Procjena kreće od niže od tolerancije na rizik i sposobnosti podnošenja rizika, a od niže razine kad je ulagatelj nesiguran.
Metoda prošlog ponašanja oslanja se na sjećanje: kako ste reagirali zadnji put kad su tržišta pala. Novi ulagatelj nema takvo sjećanje, pa su reakcije u samoprovjeri unaprijed donesene odluke, na gubitke u eurima na iznos koji doista planira uložiti, i ništa ih još ne potvrđuje.
Početak s jednom razinom nižom kad ste nesigurni malo košta. Omjer koji je za jednu razinu preoprezan raste malo sporije godinu dana, dok ulagatelj može prodati omjer koji je za jednu razinu preagresivan u njegovu prvom padu. Upitnik ispunjen na mirnom tržištu obično precjenjuje toleranciju na rizik, a novi ulagatelj nema prošli pad kojim bi ga ispravio, što je još jedan razlog da krene nisko.
Papirnato trgovanje znači ulaganje virtualnim novcem na demo računu. Pokazuje kako se portfelj kreće, ali ne i kakav je osjećaj izgubiti vlastiti novac. Taj je osjećaj ono što tolerancija na rizik mjeri, a proizvodi ga samo stvaran novac.
Prva godina sa stvarnim novcem mjerenje je koje potvrđuje ili ispravlja procjenu, a njezin prvi stvarni pad je test. Oprezna procjena može ostaviti i cilj izvan dosega, a čak i dobro usklađen omjer ostavlja rizike koje usklađenost ne pokriva.
Prvi pad tržišta testira toleranciju na rizik kad se pad u eurima sretne s iznosom koji je ulagatelj prihvatio u samoprovjeri. Držanje kroz pad unutar tog iznosa potvrđuje procjenu. Pad koji se pokaže nepodnošljivim unutar njega pokazuje da je ulagatelj precijenio toleranciju na rizik.
Gubitak novca u tržišnom padu normalan je na svakoj razini tolerancije na rizik. Konzervativni primjer omjera također je imao godine gubitaka, a prvi pad je trenutak u kojem novi ulagatelj saznaje kakav je osjećaj gubitak u eurima.
Gubitak postaje trajan tek kad ulagatelj proda ulaganje. Do tada je to gubitak na papiru, a gubitak na papiru oporavlja samo držanje. S&P 500 trebao je godine nakon pada 2007.-2009. da povrati svoj vrhunac, kako pokazuje odjeljak o dionicama i obveznicama, a ulagatelji koji su držali kroz te godine bili su oni koji su dobili oporavak.
Držanje najbolje funkcionira kad je plan već postavljen. Redovite uplate nastavljaju ulaziti po istoj podjeli, pa novi novac kupuje po nižim cijenama, a rebalansiranje kupuje vrstu koja je pala, suprotno panici u prodaji.
Pad koji se pokaže nepodnošljivim unutar iznosa koji ste prihvatili pokazuje da ste precijenili svoju toleranciju na rizik. Odgovor je sniziti razinu za novi novac kad se tržište smiri, a ne prodati na dnu, čime bi se zaključao gubitak koji je samoprovjera trebala spriječiti.
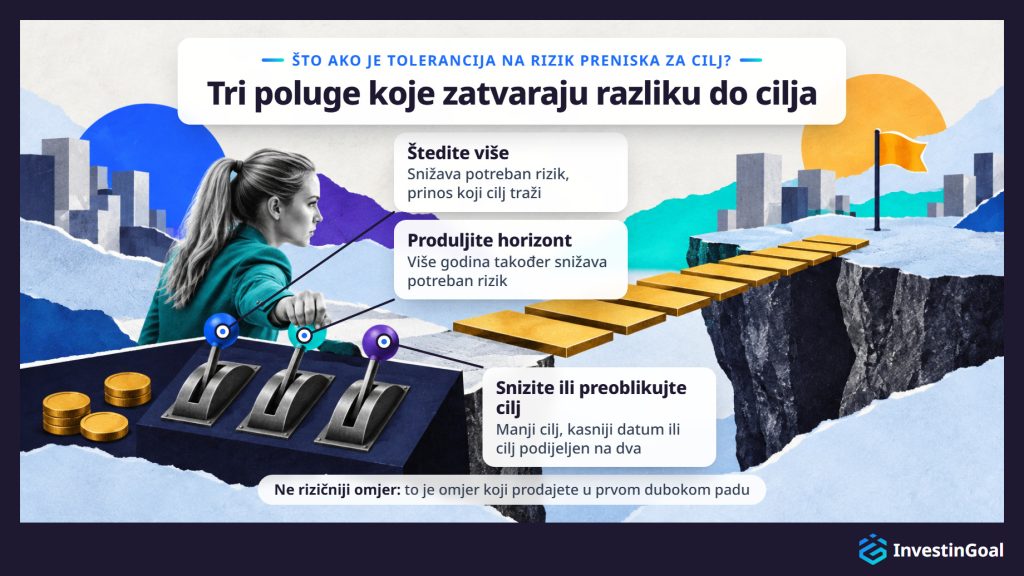
Kad je tolerancija na rizik preniska za postizanje cilja ulaganja, ulagatelj razliku zatvara štednjom većeg iznosa, produljenjem horizonta ili snižavanjem ili preoblikovanjem cilja, a ne rizičnijim omjerom koji bi prodao u prvom padu. Razlika se otvara kad cilj traži viši prinos nego što se može očekivati da će zaraditi omjer ulagateljeve razine. Taj traženi prinos naziva se potreban rizik.
Dosezanje 100.000 € za 15 godina uz 300 € mjesečno znači 54.000 € uplata, a ostatak mora doći iz prinosa: oko 7,6% godišnje. Kad se ne može očekivati da omjer vaše razine zaradi taj prinos, cilj je izvan dosega kakav jest.
Rizičniji omjer čini se očitim rješenjem i pogrešan je. Omjer iznad vaše razine je omjer koji prodajete u prvom dubokom padu, a prodaja zaključava gubitak koji cilj ostavlja dalje nego prije.
Umjesto toga razliku zatvaraju tri poluge. Štednja većeg iznosa snižava potreban rizik. 350 € mjesečno doseže isto 100.000 € za 15 godina uz oko 5,8% godišnje. Produljenje horizonta čini isto. 300 € mjesečno tijekom 20 godina doseže 100.000 € uz oko 3,2% godišnje. Snižavanje ili preoblikovanje cilja djeluje s druge strane. 300 € mjesečno tijekom 15 godina doseže 80.000 € uz oko 5% godišnje.
Tablica u nastavku prikazuje početni plan i tri poluge, uspoređene prema mjesečnoj štednji, godinama, cilju i traženom prinosu godišnje.
| Plan | Mjesečna štednja | Godine | Cilj | Traženi prinos godišnje |
|---|---|---|---|---|
| Početni plan | 300 € | 15 | 100.000 € | Oko 7,6% |
| Štednja većeg iznosa | 350 € | 15 | 100.000 € | Oko 5,8% |
| Produljenje horizonta | 300 € | 20 | 100.000 € | Oko 3,2% |
| Snižavanje ili preoblikovanje cilja | 300 € | 15 | 80.000 € | Oko 5% |
Snižavanje ili preoblikovanje cilja znači manji cilj, kasniji datum ili cilj podijeljen na dva, a svaki od njih dovodi potreban rizik u doseg vaše razine. Preispitivanje samog cilja dio je znanja kako postaviti ciljeve ulaganja, a plan ulaganja je mjesto na kojem ulagatelj spaja ciljeve, horizont i toleranciju na rizik i provjerava ih jedne prema drugima.
Niska tolerancija na rizik ipak nosi rizike ulaganja jer omjer na koji upućuje duboke padove mijenja za tri druga rizika: inflaciju, koja nagriza kupovnu moć gotovine; kamatni rizik, koji snižava cijene obveznica kad stope rastu; i manjak, promašen cilj.
Inflacija djeluje na gotovinu polako i bez vidljivog pada. Uz inflaciju od 3% godišnje, 10.000 € držano u gotovini koja ne donosi ništa nakon deset godina kupuje ono što danas kupuje oko 7.440 €, jer je 1 ÷ 1,03¹⁰ oko 0,74: oko četvrtine kupovne moći je nestalo, iako saldo nikad nije pao.
Kamatni rizik djeluje na obveznice. Kad kamatne stope rastu, nove obveznice plaćaju više, pa cijena postojećih obveznica pada dok se njihov prinos ne izjednači. U 2022., dok su stope brzo rasle, indeks Bloomberg US Aggregate, koji prati široko američko tržište obveznica, izgubio je oko 13%, što je najlošija kalendarska godina u povijesti indeksa.
Manjak je treći rizik. Omjer koji malo pada može i premalo rasti, pa se cilj promašuje za iznos koji oprezni omjer nije zaradio. Inflacija, kamatne stope i manjak pripadaju širim rizicima ulaganja kojima nijedan omjer ne može pobjeći.
Usklađivanje tolerancije na rizik nije dovoljno za upravljanje rizikom ulaganja jer usklađeni omjer određuje samo koliko daleko portfelj kao cjelina može pasti. Usklađeni omjer ne štiti od propasti pojedinačnog ulaganja niti od potrebe za gotovinom koja prisiljava na prodaju na dnu pada.
Prva praznina je koncentracija. Novac u jednoj dionici ili u nekoliko njih može izgubiti svu svoju vrijednost, bez obzira na razinu ulagatelja. Lehman Brothers bio je jedna od najvećih američkih investicijskih banaka kad je u rujnu 2008. podnio zahtjev za stečaj, a njegove dionice postale su gotovo bezvrijedne. Ulagatelj stoga udio u dionicama drži putem širokih fondova, diversifikacije među praksama koje drže portfelj usklađenim s tolerancijom na rizik, kako ga nijedno pojedino poduzeće ne bi moglo potopiti.
Druga praznina je prisilna prodaja. Gubitak posla ili veliki račun tijekom pada mogu prisiliti na prodaju na dnu, upravo onaj gubitak koji tolerancija na rizik treba izbjeći. Fond za hitne slučajeve plaća hitni slučaj umjesto toga, pa se portfelj ne mora prodavati. Uobičajena smjernica je tri do šest mjeseci troškova, držanih u gotovini izvan omjera. Široki fondovi i fond za hitne slučajeve štite ulagatelja tamo gdje usklađenost ne može, a oboje pripada širem pitanju kako upravljati rizikom ulaganja.








