
ETF-ovi za početnike: potpuni vodič
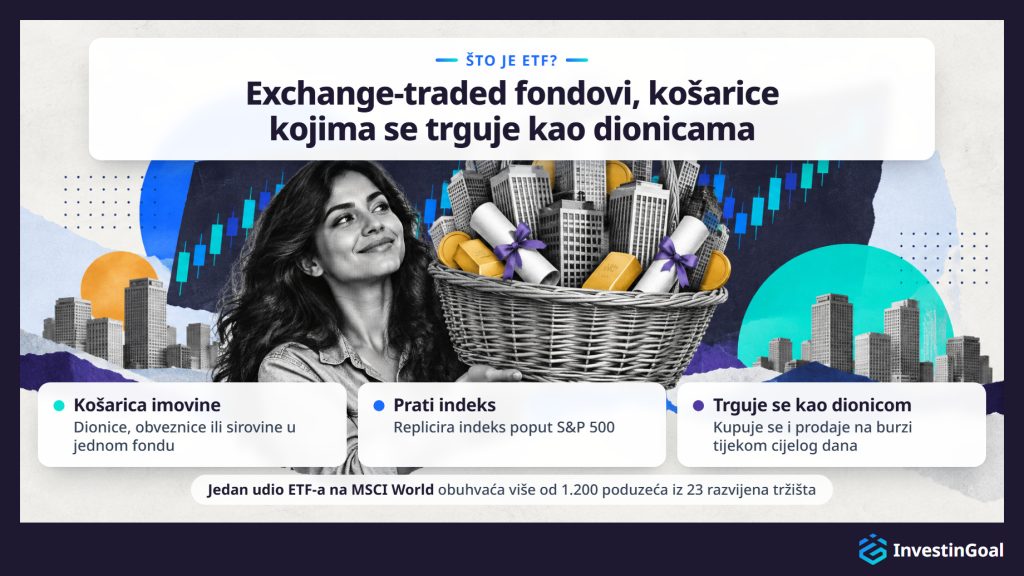
ETF (exchange-traded fund, odnosno fond kojim se trguje na burzi) jest investicijski fond koji drži košaricu imovine i kojim se trguje na burzi kao pojedinačnom dionicom. Jednom kupnjom ETF-a početnik dobiva udio u stotinama ili tisućama vrijednosnih papira, a većina ETF-ova prati indeks poput S&P 500, MSCI World ili FTSE 100. Za razliku od investicijskog fonda, ETF-om se trguje tijekom cijelog dana po tržišnim cijenama, obično košta manje i ne traži nikakav minimalni iznos osim cijene jedne udjelnice.
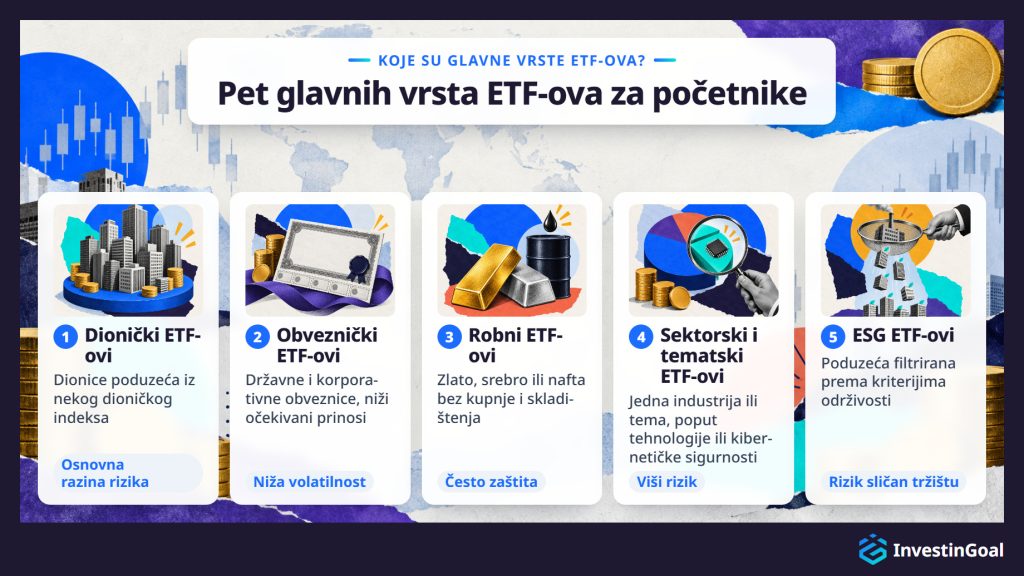
ETF-ovi dolaze u pet glavnih vrsta: dionički, obveznički, robni, sektorski i tematski te ESG. Većina početnika počinje sa širokim dioničkim ETF-om, a u EU-u i Ujedinjenom Kraljevstvu biraju i između akumulacijskih ETF-ova, koji reinvestiraju dividende, i distribucijskih ETF-ova, koji ih isplaćuju u gotovini.
Širok tržišni ETF ujedno je i najjeftiniji izbor. Široki indeksni ETF-ovi naplaćuju između 0,03 % i 0,20 % godišnje, uz provizije brokera i razliku između kupovne i prodajne cijene, dok aktivno upravljani fondovi često naplaćuju 0,50 % do 1,50 %. U 2025. godini 79 % aktivno upravljanih američkih fondova velikih kompanija ostvarilo je lošiji rezultat od indeksa S&P 500. Niski troškovi ne uklanjaju rizik, jer je S&P 500 pao 57 % u financijskoj krizi 2007.–2009. i 34 % u padu zbog bolesti COVID-19 2020. godine, pa su ETF-ovi prikladni za novac koji može ostati uložen mnogo godina.
Ulaganje kroz mnogo godina počinje s četiri koraka koja su posvuda ista: otvaranje računa kod reguliranog brokera, uplata novca, odabir ETF-a i zadavanje naloga za kupnju. Račun se mijenja od zemlje do zemlje. Početnici u Hrvatskoj koriste platforme poput Interactive Brokersa, Trading 212 ili XTB-a te ETF štedne planove, primjerice one platformi Trading 212 ili Interactive Brokers. Mali ulagatelji u Hrvatskoj ne mogu kupovati ETF-ove uvrštene u SAD-u, ali UCITS verzije koje prate iste indekse kotiraju na europskim burzama.
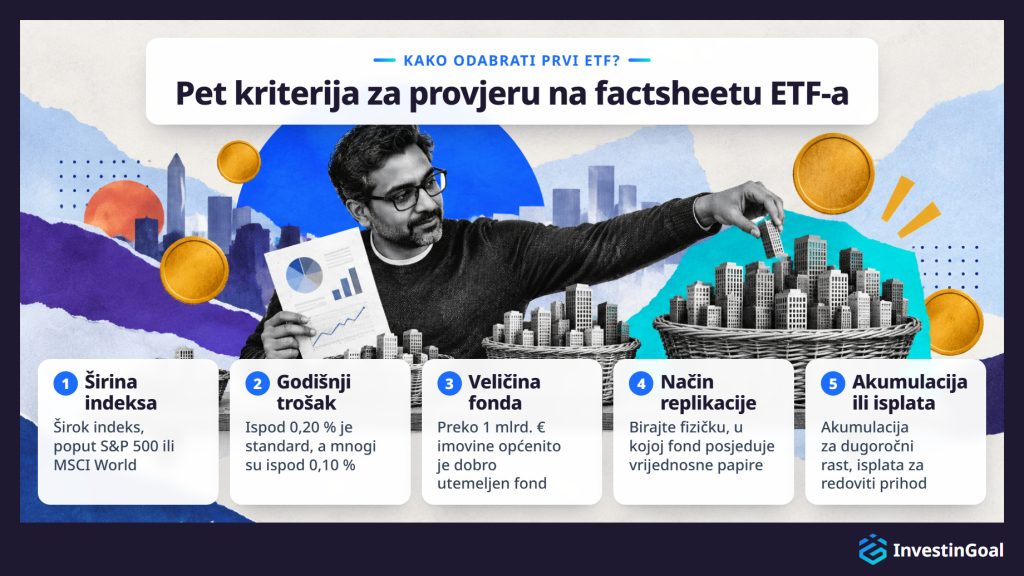
Među tim fondovima početnik prvi ETF bira prema pet kriterija: indeksu, godišnjem trošku fonda (expense ratio), veličini fonda, načinu replikacije te izboru između akumulacije i isplate dividendi. Platforma dolazi posljednja, a početnik je procjenjuje prema četiri čimbenika: ponudi ETF-ova, ukupnom trošku, regulaciji i vrsti računa koju nudi.
Što vas danas dovodi na ovaj vodič?
Odaberite jedan odgovor i pogledajte kako se vaš odgovor uspoređuje s odgovorima drugih čitatelja.
Što je ETF?
ETF (exchange-traded fund) jest investicijski fond koji drži košaricu imovine, poput dionica, obveznica ili sirovina, i kojim se trguje na burzi kao pojedinačnom dionicom. Jedna kupnja ETF-a daje ulagatelju izloženost desecima ili tisućama vrijednosnih papira u jednoj transakciji, umjesto kupnje dionica poduzeća jedne po jedne.
Pružatelj ETF-a stvara fond koji drži skup imovine odabran tako da replicira kretanje indeksa, popisa vrijednosnih papira kojim se mjeri neko tržište, poput S&P 500 ili MSCI World. S&P 500 prati 500 najvećih poduzeća uvrštenih u SAD-u prema tržišnoj kapitalizaciji. Među najvećim pružateljima su iShares, ETF marka društva BlackRock (najvećeg upravitelja imovinom na svijetu), Vanguard (drugi po veličini) i Amundi (najveći u Europi). Ulagatelji zatim kupuju i prodaju udjele fonda na burzi, baš kao što bi kupovali dionice bilo kojeg uvrštenog poduzeća. Cijena svakog udjela ETF-a mijenja se tijekom dana trgovanja ovisno o ponudi i potražnji, ali blisko prati vrijednost imovine koju fond drži.
Takva struktura početnicima jednom kupnjom donosi diversifikaciju, raspodjelu novca na mnogo vrijednosnih papira. Umjesto da istražuje i kupuje desetke pojedinačnih dionica kako bi izgradio uravnotežen portfelj, ulagatelj može kupiti jedan široki tržišni ETF i odmah posjedovati razmjerni dio svakog poduzeća u tom indeksu. Jedan udio ETF-a na FTSE 100, primjerice, daje izloženost 100 najvećih poduzeća uvrštenih na Londonskoj burzi. Jedan udio ETF-a na MSCI World obuhvaća više od 1.200 poduzeća iz 23 razvijena tržišta.
ETF-ovi pripadaju široj kategoriji zajedničkih investicijskih fondova. Za razliku od drugih fondova, njima se trguje na burzi, a ulagatelji ih mogu kupiti ili prodati u bilo kojem trenutku dok je tržište otvoreno, po cijeni koju tržište u tom trenutku nudi. Početnik koji želi ulagati u ETF-ove kupuje ih preko brokera, na isti način kao i dionice.
Kako ETF prati indeks?
ETF prati indeks tako da drži iste vrijednosne papire u istim omjerima kao indeks koji prati, pa prinosi fonda tijekom vremena blisko odražavaju kretanje indeksa.
Nastavite čitati
Taj se postupak naziva replikacija indeksa i ima dva glavna oblika. Fizička replikacija znači da ETF kupuje i drži sve vrijednosne papire iz indeksa ili njihov reprezentativni uzorak. ETF na S&P 500 s fizičkom replikacijom, primjerice, drži dionice svih 500 poduzeća iz indeksa S&P 500, ponderirane tako da odgovaraju indeksu. Kada pružatelj indeksa promijeni sastav indeksa, ETF prilagođava svoje pozicije.
Sintetička replikacija funkcionira drukčije, jer umjesto kupnje vrijednosnih papira ETF sklapa ugovor o zamjeni (swap) s drugom ugovornom stranom, obično bankom, koja se obvezuje isplatiti prinos indeksa. Pružatelji sintetičku replikaciju rjeđe koriste za široke tržišne fondove, a češće za tržišta ili sirovine do kojih je teško doći.
U oba slučaja fond na kraju svakog trgovinskog dana izračunava svoju neto vrijednost imovine (NAV), ukupnu vrijednost imovine koju drži. Tržišna cijena ETF-a na burzi tijekom dana može se neznatno razlikovati od NAV-a, ali arbitraža održava taj razmak malim. Razlika između prinosa ETF-a i prinosa indeksa naziva se tracking difference (odstupanje od indeksa), a za dobro vođene široke tržišne ETF-ove koji prate glavne indekse poput S&P 500, FTSE 100 ili MSCI World obično iznosi djelić postotnog boda godišnje.
Svaki ETF svoju metodu replikacije navodi u svom informativnom listu (factsheetu), sažetku koji pružatelj objavljuje za svaki fond, uz indeks koji fond prati i njegov godišnji trošak. Ti podaci obuhvaćaju dijelove načina rada ETF-ova koje početnik mora znati prije kupnje prvog fonda.
Koja je razlika između ETF-a i investicijskog fonda?
ETF se od investicijskog fonda razlikuje uglavnom po načinu na koji ga ulagatelji kupuju i prodaju. ETF-ovima se trguje na burzi tijekom cijelog dana po promjenjivim tržišnim cijenama, dok ulagatelji udjele investicijskog fonda mogu kupovati i prodavati samo jednom dnevno, po završnoj neto vrijednosti imovine fonda. ETF-ovi također imaju tendenciju nižih godišnjih troškova i nemaju minimalni ulog osim cijene jedne udjelnice.
Nastavite čitati
Trgovanje tijekom dana najvidljivija je razlika, jer se nalog za ETF izvršava u sekundama po trenutačnoj tržišnoj cijeni. Kada ulagatelj kupuje investicijski fond, fond izvršava nalog nakon zatvaranja tržišta, po NAV-u na kraju dana. Dugoročnim ulagateljima ta razlika u praksi često nije važna, ali ETF-ovima daje veću fleksibilnost onima koji žele kontrolirati točnu cijenu koju plaćaju.
Trošak je druga razlika, jer široki indeksni ETF-ovi često naplaćuju godišnji trošak između 0,03 % i 0,20 %. Prema Morningstarovu istraživanju naknada američkih fondova za 2026., prosječni godišnji trošak aktivnih američkih dioničkih fondova, ponderiran imovinom, 2025. je iznosio 0,58 %, naspram 0,09 % za široke indeksne fondove, a mnogi aktivni fondovi i dalje naplaćuju između 0,50 % i 1,50 %. Čak i među indeksnim investicijskim fondovima ETF-ovi zbog svoje strukture obično imaju blagu prednost u naknadama.
Dostupnost je treća razlika, jer mnogi investicijski fondovi traže minimalno prvo ulaganje, ponekad 1.000 € do 3.000 € ili više. ETF-ovi nemaju takav minimum. Ulazni trošak jest cijena jedne udjelnice, koja se za široke tržišne ETF-ove kreće od oko 10 € do nekoliko stotina eura.
Porezna učinkovitost četvrta je razlika u SAD-u, jer način na koji ETF-ovi obrađuju otkupe obično stvara manje oporezivih isplata kapitalne dobiti nego investicijski fondovi. Ta prednost manje vrijedi u Hrvatskoj, gdje se primjenjuju drukčija porezna pravila.
Oba proizvoda mogu pratiti isti indeks, držati iste vrijednosne papire i donositi slične prinose. Za početnika izbor između ETF-a i investicijskog fonda svodi se na fleksibilnost trgovanja, trošak i račun na kojem se drže. Tablica u nastavku uspoređuje ih prema trgovanju, uobičajenom godišnjem trošku, minimalnom ulaganju, poreznoj učinkovitosti u SAD-u i kontroli cijene.
| Obilježje | ETF | Investicijski fond |
|---|---|---|
| Trgovanje | Tijekom dana na burzi, po tržišnim cijenama uživo | Jednom dnevno, po NAV-u na kraju dana |
| Uobičajeni godišnji trošak | 0,03 %–0,20 % (široki indeks) | 0,50 %–1,50 % (aktivno upravljani) |
| Minimalno ulaganje | Cijena jedne udjelnice (od oko 10 € do nekoliko stotina eura) ili manje uz djelomične udjelnice | Često 1.000 €–3.000 € |
| Porezna učinkovitost (SAD) | Općenito veća (manje isplata kapitalne dobiti) | Općenito manja (otkupi mogu izazvati oporezive događaje) |
| Kontrola cijene | Točnu cijenu birate tržišnim ili limitiranim nalogom | Dobivate NAV izračunat nakon zatvaranja tržišta |
Koje su glavne vrste ETF-ova u koje početnici mogu ulagati?
Glavne vrste ETF-ova u koje početnici mogu ulagati jesu dionički, obveznički, robni, sektorski i tematski te ESG ETF-ovi, a svaki jednim fondom daje izloženost drugoj klasi imovine ili investicijskoj temi.
Dionički ETF-ovi najraširenija su kategorija. Prate dioničke indekse i ulagatelju daju vlasništvo nad širokom košaricom dionica poduzeća. Dionički ETF na FTSE 100 drži 100 najvećih poduzeća uvrštenih u Ujedinjenom Kraljevstvu. Dionički ETF na S&P 500 drži 500 najvećih poduzeća uvrštenih u SAD-u. Dionički ETF na MSCI World drži više od 1.200 poduzeća iz 23 razvijene zemlje. Većini novih ulagatelja jedan široki dionički ETF polazište je portfelja.
Obveznički ETF-ovi drže portfelje vrijednosnih papira s fiksnim prinosom, poput državnih ili korporativnih obveznica. Nude niže očekivane prinose od dioničkih ETF-ova, ali i nižu volatilnost, zbog čega su korisni za diversifikaciju ili za ulagatelje s kraćim vremenskim horizontom. ETF koji prati indeks Bloomberg Global Aggregate Bond, primjerice, drži državne i korporativne obveznice investicijskog razreda s razvijenih tržišta i tržišta u razvoju.
Robni ETF-ovi daju izloženost fizičkim sirovinama poput zlata, srebra ili nafte, bez potrebe da ih ulagatelj kupuje i skladišti. ETF na zlato, na primjer, prati cijenu zlatnih šipki. Ulagatelji robne ETF-ove često koriste kao zaštitu od inflacije ili tržišne neizvjesnosti.
Sektorski i tematski ETF-ovi usmjereni su na određenu industriju (poput tehnologije, zdravstva ili čiste energije) ili određenu investicijsku temu (poput umjetne inteligencije ili kibernetičke sigurnosti). Koncentriraniji su od širokih tržišnih ETF-ova, pa nose veći rizik specifičan za sektor uz veći potencijalni prinos unutar tog sektora.
ESG ETF-ovi primjenjuju kriterije odabira prema okolišnim, društvenim i upravljačkim čimbenicima, a isključuju poduzeća koja ne zadovoljavaju određene pragove održivosti ili etičnosti. ESG ETF na FTSE 100, primjerice, držao bi filtrirani dio standardnog indeksa na temelju ESG ocjena.
Svaka vrsta ima drukčiju ulogu u portfelju, a početnik ne mora držati sve. Većina novih ulagatelja počinje sa širokim dioničkim ETF-om, a ostale vrste ETF-ova dodaje kasnije. Tablica u nastavku sažima što svaka vrsta drži, primjer indeksa i njezin rizik u odnosu na široko tržište.
| Vrsta ETF-a | Što drži | Primjer indeksa | Rizik u odnosu na široko tržište |
|---|---|---|---|
| Dionički ETF | Dionice poduzeća iz nekog dioničkog indeksa | S&P 500, MSCI World, FTSE 100 | Osnovna razina (to je široko tržište) |
| Obveznički ETF | Državne i/ili korporativne obveznice | Bloomberg Global Aggregate Bond | Niža volatilnost, niži očekivani prinos |
| Robni ETF | Fizičke sirovine (zlato, srebro, nafta) | Cijena zlatnih šipki | Drukčiji profil rizika, često se koristi kao zaštita |
| Sektorski / tematski ETF | Poduzeća iz jedne industrije ili teme | MSCI World Information Technology | Viši (koncentriran u jednom sektoru) |
| ESG ETF | Poduzeća filtrirana prema kriterijima održivosti | FTSE 100 ESG Select | Slično širokom tržištu, nešto uži |
Koja je razlika između akumulacijskih i distribucijskih ETF-ova?
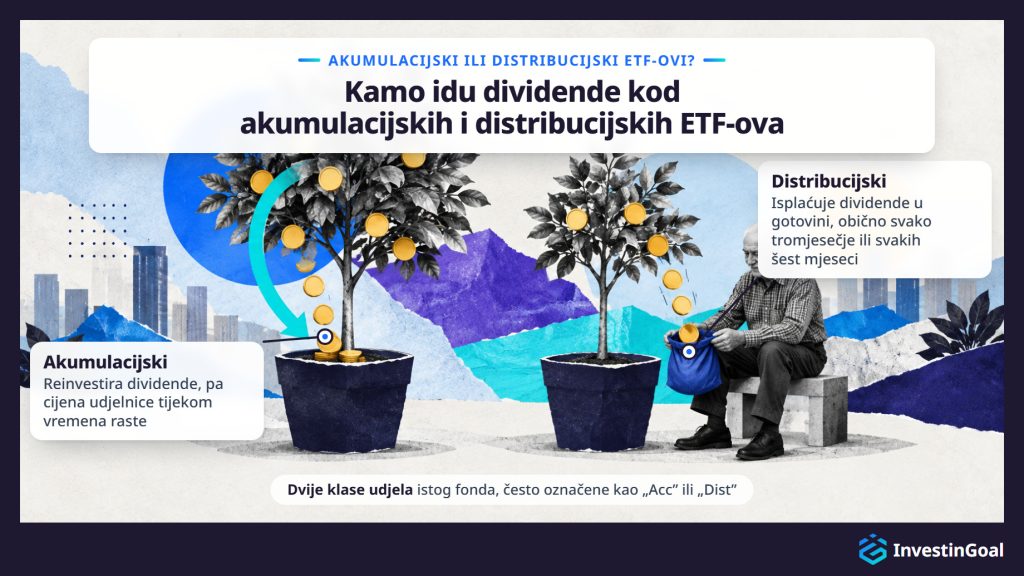
Akumulacijski ETF reinvestira dividende u fond, što tijekom vremena povećava cijenu udjelnice, dok distribucijski ETF isplaćuje dividende ulagatelju u gotovini u redovitim razmacima. Razlika je najvažnija za ulagatelje iz EU-a i Ujedinjenog Kraljevstva, koji obično mogu birati između obje verzije istog fonda. Te dvije verzije zovu se klase udjela, a njihov porezni tretman ovisi o računu na kojem se drže.
Nastavite čitati
Razlika mijenja način na koji se vaš prinos složeno uvećava. Kod akumulacijskog ETF-a fond automatski reinvestira dividende. Ne primate isplate u gotovini, ali vrijednost svake udjelnice tijekom vremena raste jer fond dividende dodaje svojoj imovini. To je općenito jednostavnije ako vam je cilj dugoročni rast, jer se izbjegava potreba da male isplate dividendi reinvestirate ručno.
Kod distribucijskog ETF-a fond isplaćuje dividende na vaš račun kod brokera, obično svako tromjesečje ili svakih šest mjeseci. Zatim sami odlučujete hoćete li te dividende reinvestirati ili potrošiti. Ta struktura odgovara onima koji žele redoviti prihod iz svog portfelja.
Izbor između akumulacije i isplate osobito je vidljiv među UCITS ETF-ovima, europskim fondovima koji slijede zajednički pravilnik EU-a, gdje većina velikih fondova nudi obje klase udjela pod istim nazivom fonda, često označene kao „Acc” ili „Dist” u nazivu fonda. Ulagatelji iz EU-a i Ujedinjenog Kraljevstva susreću se s tim izborom kad god biraju ETF na europskoj burzi. ETF-ovi uvršteni u SAD-u gotovo uvijek isplaćuju dividende, pa je izbor manje važan za američke ulagatelje.
Porezni tretman akumulacijskih i distribucijskih ETF-ova razlikuje se prema zemlji i vrsti računa.
Zašto su ETF-ovi dobro ulaganje za početnike?
ETF-ovi su dobro ulaganje za početnike jer u jednom proizvodu spajaju široku diversifikaciju, niske godišnje naknade i jednostavno trgovanje, a ne traže ni stručnost u odabiru dionica ni velik početni kapital.
Diversifikacija dolazi s prvom kupnjom, jer široki tržišni ETF raspoređuje vaš novac na stotine ili tisuće poduzeća. Jedan ETF to postiže odmah, bez obzira prati li S&P 500, MSCI World ili FTSE 100. Time se uklanja rizik da loš rezultat jednog poduzeća uništi portfelj, što je glavna opasnost kupnje pojedinačnih dionica.
Niski godišnji troškovi čine tu diversifikaciju jeftinom. Široki indeksni ETF-ovi obično naplaćuju između 0,03 % i 0,20 % godišnje, pa ulagatelj s 10.000 € u ETF-u niskih troškova plaća između 3 € i 20 € godišnje na ime naknada fonda. Za usporedbu, aktivno upravljani fondovi često naplaćuju 0,50 % do 1,50 %. Prema izvješću SPIVA U.S. Scorecard društva S&P Dow Jones Indices, 79 % aktivno upravljanih američkih fondova velikih kompanija 2025. je ostvarilo lošiji rezultat od indeksa S&P 500. U 15 godina do prosinca 2024. nijedna kategorija američkih dioničkih fondova nije imala većinu aktivnih upravitelja koji nadmašuju svoju referentnu vrijednost.
Jednostavnost proizlazi iz toga što se ETF kupuje na isti način kao pojedinačna dionica. Nalog zadajete preko platforme brokera, a transakcija se izvršava u sekundama. Nema potrebe istraživati pojedina poduzeća, čitati izvješća o dobiti niti pogađati tržište.
Transparentnost je ugrađena, jer ETF-ovi svaki dan objavljuju puni popis svojih pozicija. Uvijek točno znate što posjedujete.
Likvidnost dolazi s burze, na kojoj ETF-ove možete kupiti i prodati u bilo kojem trenutku dok je tržište otvoreno. Nema razdoblja zaključavanja ni odgode otkupa.
Zbog tih prednosti ETF-ovi su zadano polazište za početnike na većini razvijenih tržišta. Ne uklanjaju rizik gubitka, jer cijelo tržište može pasti.
Koja vam je prednost ETF-ova najvažnija?
Odaberite jedan odgovor i pogledajte kako se vaš odgovor uspoređuje s odgovorima drugih čitatelja.
Koliko je novca potrebno za ulaganje u ETF-ove?
Minimalni iznos potreban za ulaganje u ETF-ove jest cijena jedne udjelnice, od oko 10 € do nekoliko stotina eura ovisno o fondu, a mnoge platforme sada nude djelomične udjelnice ili automatske štedne planove od 1 € ili 25 £ mjesečno.
Nastavite čitati
U SAD-u većina internetskih brokera omogućuje ulagateljima kupnju djelomičnih udjelnica ETF-ova, što znači da možete uložiti 5 $ ili 10 $ u ETF čija puna cijena udjelnice iznosi 400 $. Američki brokeri često traže 0 $ za otvaranje računa, a mnogi ne naplaćuju proviziju na trgovanje ETF-ovima.
U EU-u Trade Republic i Scalable Capital nude ETF štedne planove od 1 € mjesečno. Oboje su neobrokeri, internetski brokeri koji uglavnom rade preko mobilne aplikacije. Štedni plan ulaže fiksni iznos u odabrani ETF u redovitim razmacima, pa ulagatelj ne mora pogađati trenutak kupnje niti prvo ušteđevati veći iznos.
U Ujedinjenom Kraljevstvu mnoge platforme nude redovito ulaganje od 25 £ mjesečno preko računa Stocks and Shares ISA ili općeg investicijskog računa. Minimalna uplata za otvaranje računa razlikuje se od platforme do platforme, ali je često između 0 £ i 100 £.
Djelomične udjelnice, trgovanje bez provizije i automatski štedni planovi spustili su ulaznu prepreku na jednoznamenkaste iznose u SAD-u, EU-u i Ujedinjenom Kraljevstvu.
Koliko košta ulaganje u ETF-ove?
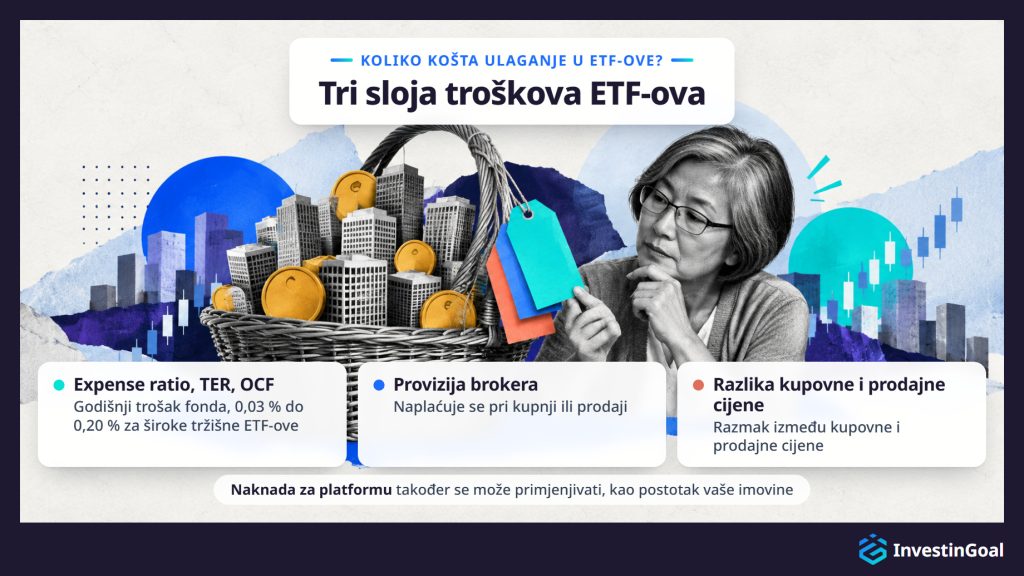
Trošak ulaganja u ETF-ove ima tri sloja: godišnji trošak fonda (obično 0,03 % do 0,20 % za široke tržišne ETF-ove, odnosno 0,30 € do 2,00 € godišnje na svakih uloženih 1.000 €), provizija brokera pri kupnji ili prodaji i razlika između kupovne i prodajne cijene u trenutku transakcije. Isti godišnji trošak fonda u SAD-u se naziva expense ratio, a u Europi i Ujedinjenom Kraljevstvu TER (total expense ratio) ili OCF (ongoing charges figure). Ta tri naziva znače isti trošak.
Godišnji trošak fonda najvažniji je trošak koji treba razumjeti. Fond ga automatski uzima iz svoje imovine, pa nikada ne vidite poseban račun. Svake godine malo smanjuje prinos fonda. ETF s godišnjim troškom od 0,07 % košta 0,70 € godišnje na svakih uloženih 1.000 €, dok aktivno upravljani fond koji naplaćuje 1,00 % za isti iznos košta 10,00 €. Kroz desetljeća složena kamata taj jaz povećava.
Provizije brokera drugi su sloj. Od kraja 2019., kada su Charles Schwab, Fidelity i TD Ameritrade ukinuli provizije na trgovanje ETF-ovima uvrštenima u SAD-u, trgovanje bez provizije postalo je standard među velikim američkim internetskim brokerima. U Europi neobrokeri često naplaćuju 0 € do 1 € po transakciji, dok tradicionalne banke mogu naplaćivati 5 € do 15 €. U Ujedinjenom Kraljevstvu platforme poput Trading 212 i InvestEngine nude ulaganje u ETF-ove bez provizije, dok Hargreaves Lansdown naplaćuje 6,95 £ po internetskoj transakciji, a Interactive Investor 3,99 £, a obje nude redovito mjesečno ulaganje bez naknade za izvršenje. Naknada za platformu također se može primjenjivati, osobito u Ujedinjenom Kraljevstvu, a riječ je o postotku imovine koju držite na platformi.
Razlika između kupovne i prodajne cijene (bid-ask spread) treći je sloj. To je razlika između cijene po kojoj možete kupiti ETF i cijene po kojoj ga možete prodati u bilo kojem trenutku. Kod velikih, likvidnih ETF-ova koji prate glavne indekse razlika iznosi obično nekoliko centi po udjelnici i ima mali utjecaj. Kod manjih ili manje likvidnih ETF-ova razlika može biti veća.
ETF-ovi koštaju znatno manje od aktivno upravljanih fondova. Niski godišnji troškovi, sve niže provizije i uske razlike u cijenama čine ETF-ove jednim od najjeftinijih ulaganja dostupnih malim ulagateljima. Uz naknadu za platformu, ta tri sloja čine naknade za ETF-ove koje početnik plaća, a tablica u nastavku uspoređuje ih u SAD-u, EU-u i Ujedinjenom Kraljevstvu.
| Sloj troška | SAD | EU | Ujedinjeno Kraljevstvo |
|---|---|---|---|
| Godišnja naknada fonda | Expense ratio: 0,03 %–0,20 % | TER: 0,03 %–0,20 % | OCF: 0,03 %–0,20 % |
| Provizija brokera | 0 $ kod većine velikih brokera (od 2019.) | 0 €–1 € kod neobrokera; 5 €–15 € kod tradicionalnih banaka | 0 £ kod Trading 212, InvestEngine; 3,99 £–6,95 £ kod ostalih |
| Naknada za platformu | Neuobičajena | Razlikuje se; neki neobrokeri ne naplaćuju ništa | Uobičajena (postotak imovine ili fiksna godišnja naknada) |
| Razlika kupovne i prodajne cijene | Nekoliko centi po udjelnici za velike, likvidne ETF-ove u svim jurisdikcijama; veća za manje ili manje likvidne ETF-ove | ||
Kako se oporezuju ETF-ovi?
ETF-ovi se oporezuju prema zemlji prebivališta ulagatelja i vrsti računa na kojem se drže, a Hrvatska nema račun s poreznim povlasticama koji smanjuje porez na ETF-ove.
Nastavite čitati
U Hrvatskoj se na dobit od udjela u fondovima plaća 12 % uz mjesni prirez, UCITS ETF-ovi držani dulje od dvije godine izuzeti su od poreza, a akumulacijski ETF-ovi odgađaju porez do prodaje. Važna je i platforma koja vodi račun, jer ulagatelj dobit prijavljuje na obrascu JOPPD, a kod strane platforme i dividende. Dividende koje američka poduzeća isplaćuju ETF-ovima sa sjedištem u Europi također podliježu porezu po odbitku, koji SAD naplaćuje na izvoru. To je djelomično razlog zašto su mnogi europski ETF-ovi registrirani u Irskoj, gdje povoljan porezni ugovor sa SAD-om smanjuje stopu.
Porezna pravila mijenjaju se od zemlje do zemlje i tijekom vremena. Hrvatska nema račun s poreznim povlasticama za ETF-ove, pa se ista porezna pravila primjenjuju na svaki račun s ETF-ovima.
Koji su rizici ulaganja u ETF-ove?
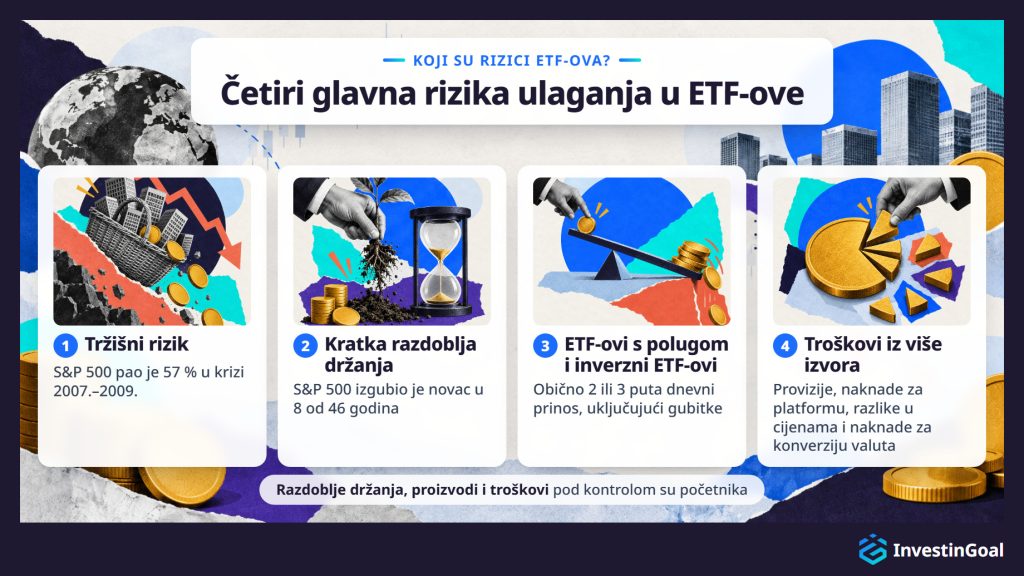
Glavni rizici ulaganja u ETF-ove jesu tržišni rizik, kratka razdoblja držanja, ETF-ovi s polugom i inverzni ETF-ovi te troškovi iz više izvora. Cijeli indeks može pasti, a u prošlosti su se događali padovi širokog tržišta od 30 do 50 %. Kratko razdoblje držanja povećava vjerojatnost gubitka, ETF-ovi s polugom i inverzni ETF-ovi pojačavaju gubitke i ne odgovaraju početnicima, a naknade koje nitko ne prati mogu odnijeti velik dio prinosa.
- Tržišni rizik najosnovniji je, jer ETF koji prati S&P 500 ili MSCI World pada kada padaju ta tržišta. Diversifikacija smanjuje učinak pada pojedinog poduzeća, ali ne štiti od općih tržišnih padova. U financijskoj krizi 2007.–2009. S&P 500 pao je 57 % od vrhunca u listopadu 2007. do dna u ožujku 2009., prema podacima Federalnih rezervi. U padu zbog bolesti COVID-19 S&P 500 pao je 34 % između 19. veljače i 23. ožujka 2020., a taj je pad trajao samo 23 trgovinska dana.
- Kratka razdoblja držanja povećavaju vjerojatnost gubitka. Od 1980. do 2025. S&P 500 je uz uračunate dividende izgubio novac u 8 od 46 kalendarskih godina, otprilike jednu godinu od šest. Kroz dulja razdoblja vjerojatnost gubitka naglo pada, ali ne dostiže nulu. Anarkulova, Cederburg i O’Doherty proučavali su podatke dioničkih tržišta 39 razvijenih zemalja od 1841. do 2019., u radu objavljenom u časopisu Journal of Financial Economics. Utvrdili su da ulagatelj čak i kroz 30 godina ima oko 12 % vjerojatnosti negativnog realnog prinosa. Zato su ETF-ovi u osnovi dugoročno ulaganje i zato početnici ne bi trebali ulagati novac koji bi im mogao zatrebati u kratkom roku.
- ETF-ovi s polugom i inverzni ETF-ovi proizvodi su koje bi se početnici trebali potpuno kloniti. ETF-ovi s polugom koriste izvedenice da pomnože dnevni prinos indeksa, obično 2 ili 3 puta, čime množe i gubitke. Inverzni ETF-ovi nastoje zaraditi kada indeks pada, a gube vrijednost kada indeks raste. Oboje su instrumenti kratkoročnog trgovanja, a ne dugoročna ulaganja, i budući da im se prinos svaki dan ponovno postavlja, mogu izgubiti novac čak i kada indeks na kraju razdoblja završi tamo gdje je počeo.
- Troškovi iz više izvora zbrajaju se. Godišnji troškovi pojedinih ETF-ova niski su, ali ukupni trošak ulaganja uključuje i provizije brokera, naknade za platformu, razlike u cijenama i naknade za konverziju valuta. Ulagatelj koji ne zna za te slojeve može izgubiti veći dio prinosa nego što očekuje, osobito uz česte male kupnje.
Široki indeksni ETF-ovi držani kroz dulja razdoblja u prošlosti su donosili snažne prinose, ali prošli rezultati ne jamče buduće. Početnik može kontrolirati tri od četiri rizika ETF-ova: razdoblje držanja, izbor proizvoda i troškove.
Jeste li prije čitanja ovog odjeljka znali da širok tržišni ETF u padu može izgubiti više od 50 %?
Odaberite jedan odgovor i pogledajte kako se vaš odgovor uspoređuje s odgovorima drugih čitatelja.
Kako početnici počinju ulagati u ETF-ove?
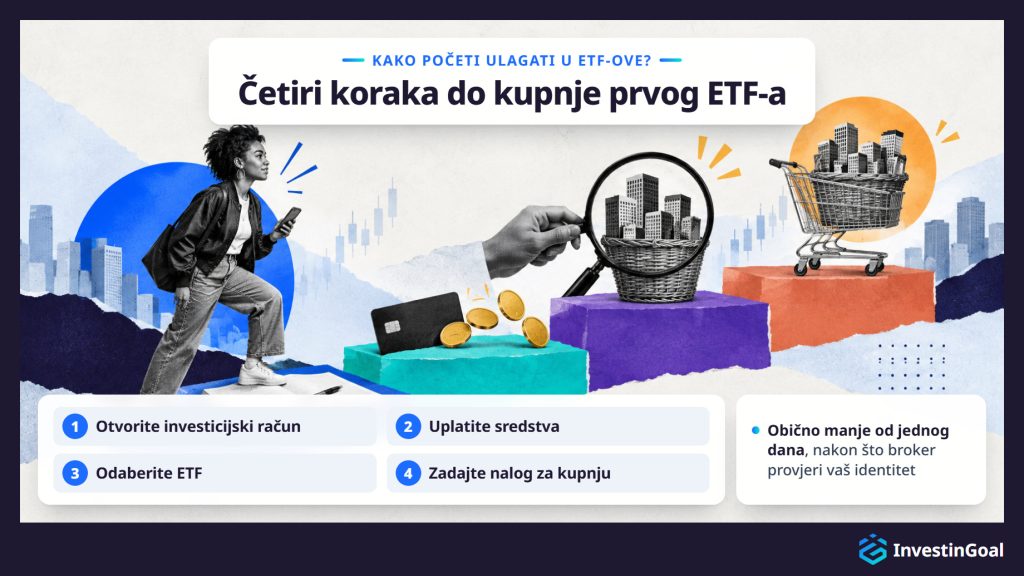
Početnici počinju ulagati u ETF-ove otvaranjem računa kod reguliranog brokera, uplatom novca, odabirom ETF-a i zadavanjem naloga za kupnju, što obično traje manje od jednog dana nakon što broker provjeri njihov identitet.
- Otvorite investicijski račun. Odaberite platformu reguliranu u Hrvatskoj ili u drugoj državi EU-a i registrirajte se, što znači slanje identifikacijskih dokumenata kako bi platforma mogla provjeriti vaš račun, kako zahtijevaju pravila o sprječavanju pranja novca. U Hrvatskoj je vrsta računa standardni brokerski račun, jer Hrvatska nema račun s poreznim povlasticama za ETF-ove.
- Uplatite sredstva. Nakon što broker provjeri vaš račun, prebacite novac s bankovnog računa. Većina platformi odobrava uplate unutar jednog radnog dana, a neke nude trenutačne uplate debitnom karticom ili trenutačnim bankovnim prijenosom.
- Odaberite ETF. Potražite ETF prema nazivu fonda, njegovoj oznaci (ticker) ili ISIN kodu, pomoću tražilice koju ima svaka platforma. Ako još niste odlučili koji ETF kupiti, tu odluku donesite prije zadavanja naloga.
- Zadajte nalog za kupnju. Unesite broj udjelnica ili iznos novca ako platforma nudi djelomične udjelnice i odaberite vrstu naloga. Tržišni nalog kupuje odmah po trenutačnoj tržišnoj cijeni. Limitirani nalog postavlja najvišu cijenu koju ste spremni platiti i izvršava se samo ako tržište dosegne tu cijenu. Za likvidne široke tržišne ETF-ove tržišni nalog tijekom uobičajenog radnog vremena burze obično je dovoljan.
Ta četiri koraka ista su u svakoj zemlji. Vrsta računa, pravila i platforme razlikuju se od zemlje do zemlje, a oni oblikuju način na koji početnici počinju ulagati u ETF-ove u Hrvatskoj.
Najjednostavnije ulaganje u ETF-ove traži dvije odluke, jedan široki globalni fond i jednu platformu. Nakon toga posao obavlja automatska mjesečna kupnja, bez prilagodbe omjera i bez promjena raspodjele.
 Filippo UcchinoSuosnivač, glavni izvršni direktor i glavni urednik InvestinGoala
Kako početnici ulažu u ETF-ove u Hrvatskoj?
U Hrvatskoj početnici ulažu u ETF-ove otvaranjem računa na platformi poput Interactive Brokersa, Trading 212 ili XTB-a i kupuju UCITS ETF-ove, često preko automatskih štednih planova.
Nastavite čitati
Pravila za prodaju investicijskih proizvoda malim ulagateljima u cijeloj Europskoj uniji proizlaze iz direktive MiFID II, Direktive o tržištima financijskih instrumenata. MiFID II zahtijeva da brokeri otkriju sve troškove prije nego što klijent uloži. Prije prodaje složenog proizvoda broker mora provjeriti i ima li klijent znanje da ga razumije. U Hrvatskoj ta pravila provodi Hrvatska agencija za nadzor financijskih usluga (HANFA), a platforma ovlaštena u drugoj državi EU-a također može služiti ulagateljima u Hrvatskoj na temelju europske putovnice. Ako platforma ovlaštena u Hrvatskoj propadne, Fond za zaštitu ulagatelja isplaćuje klijentima platforme iznos do određene granice. Klijenti platforme ovlaštene u drugoj državi EU-a pokriveni su sustavom naknade te države.
ETF štedni planovi osobita su značajka europskog tržišta. Omogućuju ulagateljima da postave ponavljajuće kupnje odabranog ETF-a u fiksnom iznosu i razmaku (tjedno, mjesečno ili tromjesečno), a mnogi neobrokeri nude te planove bez naknada za transakcije. Štedni plan automatizira ulaganje i uklanja potrebu za pogađanjem trenutka kupnje, zbog čega je vrlo prikladan za redovito ulaganje malih iznosa. U Hrvatskoj ETF štedne planove nude Trading 212, od 1 €, Interactive Brokers, od 10 €, i eToro, od 25 $.
Ulagatelji u Hrvatskoj kupuju UCITS ETF-ove, koji slijede zajednički okvir EU-a sa standardima diversifikacije, transparentnosti i zaštite ulagatelja. iShares, Vanguard, Amundi, Xtrackers i drugi veliki pružatelji nude široke ponude UCITS ETF-ova, uvrštenih na burzama poput Euronexta, XETRA i Borsa Italiana. Hrvatska nema račun s poreznim povlasticama za ETF-ove, pa ulagatelji ETF-ove drže na standardnom računu.
Mogu li hrvatski ulagatelji kupovati američke ETF-ove?
Ne. Hrvatski mali ulagatelji ne mogu kupovati ETF-ove uvrštene u SAD-u, jer fond koji im se prodaje zahtijeva kratak standardni dokument koji ETF-ovi uvršteni u SAD-u nemaju. U EU-u to je dokument s ključnim informacijama (KID) propisan uredbom PRIIPs.
Popularni ETF-ovi uvršteni u SAD-u stoga nisu dostupni malim ulagateljima u Hrvatskoj. Među njima su VOO (Vanguard S&P 500), SPY (SPDR S&P 500 ETF, kojim upravlja State Street Global Advisors) i VTI (Vanguard Total Stock Market), koje američki vodiči za ulaganje često spominju.
Ipak, UCITS ekvivalenti gotovo svakog velikog američkog ETF-a dostupni su na europskim burzama. Vanguard, iShares i drugi pružatelji nude UCITS verzije svojih najpopularnijih fondova, koje prate iste indekse s usporedivim rezultatima. UCITS ETF na S&P 500, primjerice, prati isti indeks kao VOO ili SPY i donosi gotovo identične prinose, a mala razlika proizlazi iz načina praćenja i naknada.
Mnogi od tih UCITS ekvivalenata registrirani su u Irskoj, koja ima povoljan ugovor o porezu po odbitku sa SAD-om. Irsko sjedište smanjuje porez po odbitku na dividende koje isplaćuju američka poduzeća s 30 % na 15 %, zbog čega su UCITS ETF-ovi registrirani u Irskoj najučinkovitiji način na koji ulagatelji u Hrvatskoj mogu držati američke dionice.
Ako američki vodič preporuči ETF prema američkoj oznaci, potražite UCITS ekvivalent na svojoj lokalnoj burzi. Izloženost ulaganja ista je, a u nekim slučajevima UCITS verzija dolazi u akumulacijskoj i distribucijskoj klasi udjela, što je izbor koji verzija uvrštena u SAD-u ne nudi.
Kako početnici biraju svoj prvi ETF?
Početnici biraju svoj prvi ETF tako da počnu sa širokim indeksnim ETF-om niskih troškova i provjere ga prema pet kriterija: indeksu koji prati, godišnjem trošku, veličini fonda i likvidnosti, načinu replikacije (fizička ili sintetička) te akumulira li ili isplaćuje dividende.
Širina indeksa prvi je kriterij, a prvi ETF trebao bi pratiti širok, dobro diversificiran indeks, a ne uski sektor ili temu. Tri najčešća polazišta jesu S&P 500 (500 najvećih američkih poduzeća), MSCI World (samo razvijena tržišta) i globalni indeks razvijenih tržišta i tržišta u razvoju, poput MSCI ACWI (All Country World Index) ili FTSE All-World. Što je indeks širi, to je ulaganje diversificiranije.
Godišnji trošak drugi je kriterij, jer među fondovima koji prate isti indeks onaj s nižim godišnjim troškom tijekom vremena donosi nešto veći neto prinos, uz sve ostalo jednako. Za široke tržišne ETF-ove godišnji troškovi ispod 0,20 % standardni su, a mnogi su ispod 0,10 %.
Veličina fonda treći je kriterij, a utječe na likvidnost i na to koliko dugo fond postoji. Veći fondovi obično imaju uže razlike između kupovne i prodajne cijene, manje odstupanje od indeksa i manji rizik gašenja. Fond s više od 1 mlrd. € imovine pod upravljanjem općenito je dobro utemeljen. Fondovi ispod 100 mil. € mogu imati veće troškove trgovanja i vjerojatnije se gase.
Način replikacije četvrti je kriterij, a većina novih ulagatelja trebala bi preferirati ETF-ove s fizičkom replikacijom, u kojima fond posjeduje osnovne vrijednosne papire, ispred sintetičkih ETF-ova, koji koriste ugovore o zamjeni. Fizičku replikaciju lakše je razumjeti i ona ne nosi rizik druge ugovorne strane iz ugovora o zamjeni.
Akumulacija ili isplata peti je kriterij, a izbor ovisi o vašim ciljevima i poreznoj situaciji. Akumulacijski ETF-ovi obično su jednostavniji za dugoročni rast. Distribucijski ETF-ovi odgovaraju onima koji žele redoviti prihod.
Primijenjeno zajedno, tih pet kriterija sužava izbor na kratak popis fondova. Factsheet svakog ETF-a prikazuje svih pet, pa početnik može odabrati ETF usporedbom nekoliko factsheetova jedan uz drugi.
Kako odabrati pravu platformu za ulaganje u ETF-ove?
Pravu platformu za ulaganje u ETF-ove odabirete provjerom četiri čimbenika: ponude dostupnih ETF-ova, ukupne strukture troškova (naknade za transakcije, naknade za platformu i svi troškovi pohrane), je li platforma regulirana u vašoj zemlji i nudi li vrstu računa koja vam treba, poput ETF štednog plana.
Ponuda ETF-ova prvi je čimbenik, jer je platforma korisna samo ako uvrštava ETF-ove koje želite kupiti. Neke platforme nude pristup tisućama ETF-ova na više burzi, dok druge nude manji izbor. Za široke indeksne ETF-ove većina velikih platformi ima dovoljnu pokrivenost, ali ako vas zanimaju određeni tematski ili regionalni ETF-ovi, provjerite uvrštava li ih platforma prije otvaranja računa.
Struktura troškova drugi je čimbenik, a ukupni trošak korištenja platforme uključuje provizije po transakciji, tekuće naknade za platformu (postotak imovine ili fiksna mjesečna ili godišnja naknada), troškove pohrane i sve naknade za konverziju valuta kada ETF-ove kupujete u stranoj valuti. Platforma bez provizija, ali s visokom godišnjom naknadom za platformu, tijekom vremena može koštati više od one s malom naknadom po transakciji i bez naknade za platformu. Usporedba bi trebala promatrati ukupni trošak za vašu očekivanu učestalost trgovanja i veličinu portfelja.
Regulacija treći je čimbenik i isključuje svaku platformu koja ga ne zadovoljava, bez obzira na troškove ili ponudu. U Hrvatskoj platforma mora poštovati MiFID II i imati odobrenje HANFA-e ili tijela druge države EU-a, poput BaFina u Njemačkoj ili CySEC-a na Cipru. Regulacija zahtijeva da platforma imovinu klijenata drži odvojeno od vlastitog novca i daje vam pristup sustavu naknade ako platforma propadne. Za platformu ovlaštenu u Hrvatskoj taj je sustav Fond za zaštitu ulagatelja.
Vrsta računa četvrti je čimbenik. Ulagatelji u Hrvatskoj možda žele štedni plan za automatska ponavljajuća ulaganja. Ako platforma ne nudi vrstu računa koja vam treba, ostala tri čimbenika nisu važna.
Primijenjena zajedno, četiri čimbenika sužavaju izbor na dvije ili tri platforme. Početnik tada može usporediti te platforme za ETF-ove jednu uz drugu, na internetskoj stranici ili u aplikacijama za ETF-ove koje većina njih nudi.
Je li moguće trgovati ETF-ovima umjesto ulaganja u njih?
Da, ulagatelji mogu trgovati ETF-ovima umjesto ulaganja u njih, kratkoročno ili preko CFD-ova, ali takav pristup nosi mnogo veći rizik i trošak od dugoročnog ulaganja i ne odgovara početnicima koji grade svoj prvi portfelj.
Nastavite čitati
Trgovanje ETF-ovima u kratkoročnom smislu znači kupnju i prodaju ETF-ova kroz dane, tjedne ili mjesece kako bi se zaradilo na kretanju cijena, umjesto da ih se drži godinama radi dugoročnog rasta indeksa. Taj pristup iznova traži točne odluke o trenutku kupnje i prodaje. Brad Barber i Terrance Odean pregledali su istraživanja o pojedinačnim ulagateljima u Handbook of the Economics of Finance i utvrdili da pojedinačni ulagatelji ostvaruju lošije rezultate od standardnih referentnih vrijednosti, poput indeksnih fondova niskih troškova, a najčešći trgovci ostvaruju najniže neto prinose.
Trgovanje CFD-ovima (contract for difference, ugovor o razlici) na ETF-ove omogućuje ulagateljima da špekuliraju o cijenama ETF-ova uz polugu, što znači kontrolu veće pozicije nego što bi to njihov kapital inače dopuštao. Poluga pojačava i dobitke i gubitke, a moguće je izgubiti više od početnog uloga. CFD-ovi nisu dostupni malim ulagateljima u SAD-u, ali dostupni su u Ujedinjenom Kraljevstvu i EU-u prema strogim pravilima, uključujući ograničenja poluge i zaštitu od negativnog stanja koje određuje FCA u Ujedinjenom Kraljevstvu i nacionalni regulatori u EU-u.
Dugoročno ulaganje u ETF-ove strategija je izgrađena na diversifikaciji, složenoj kamati i niskim troškovima. Kratkoročno trgovanje druga je aktivnost, s drukčijim profilom rizika, većim troškovima i mnogo manjom vjerojatnošću uspjeha za neiskusne sudionike. Vremenski horizont, trošak i spremnost na rizik razlikuju trgovanje od ulaganja.